Dệt may xuất khẩu sang Anh: Chọn đúng FTA để tối ưu lợi thế thuế quan
Cùng hướng tới thị trường Anh, nhưng UKVFTA và CPTPP không mang lại lợi thế giống nhau cho mọi sản phẩm dệt may. Muốn biến ưu đãi thuế quan thành hiệu quả kinh doanh thực chất, doanh nghiệp cần tính toán từ từng đơn hàng, mã HS, nguồn nguyên liệu đến chi phí chứng minh xuất xứ và mức độ tuân thủ.
Thị trường Anh vẫn còn nhiều dư địa cho hàng dệt may Việt Nam. Tuy nhiên, để khai thác hiệu quả cơ hội này, doanh nghiệp không thể lựa chọn hiệp định thương mại tự do (FTA) theo cách chung chung, mà cần căn cứ vào đặc điểm của từng đơn hàng, khả năng đáp ứng quy tắc xuất xứ và lợi ích kinh tế thực tế.
Tại tọa đàm “Hai FTA, một thị trường: Mở rộng cơ hội hàng Việt tại Vương quốc Anh” do Báo Công Thương tổ chức mới đây, TS. Hoàng Xuân Hiệp, Hiệu trưởng Trường Đại học Công nghiệp và Thương mại Hà Nội, cho rằng sự khác biệt về quy tắc xuất xứ giữa Hiệp định Thương mại tự do Việt Nam – Vương quốc Anh (UKVFTA) và Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP) là vấn đề doanh nghiệp dệt may cần đặc biệt quan tâm.
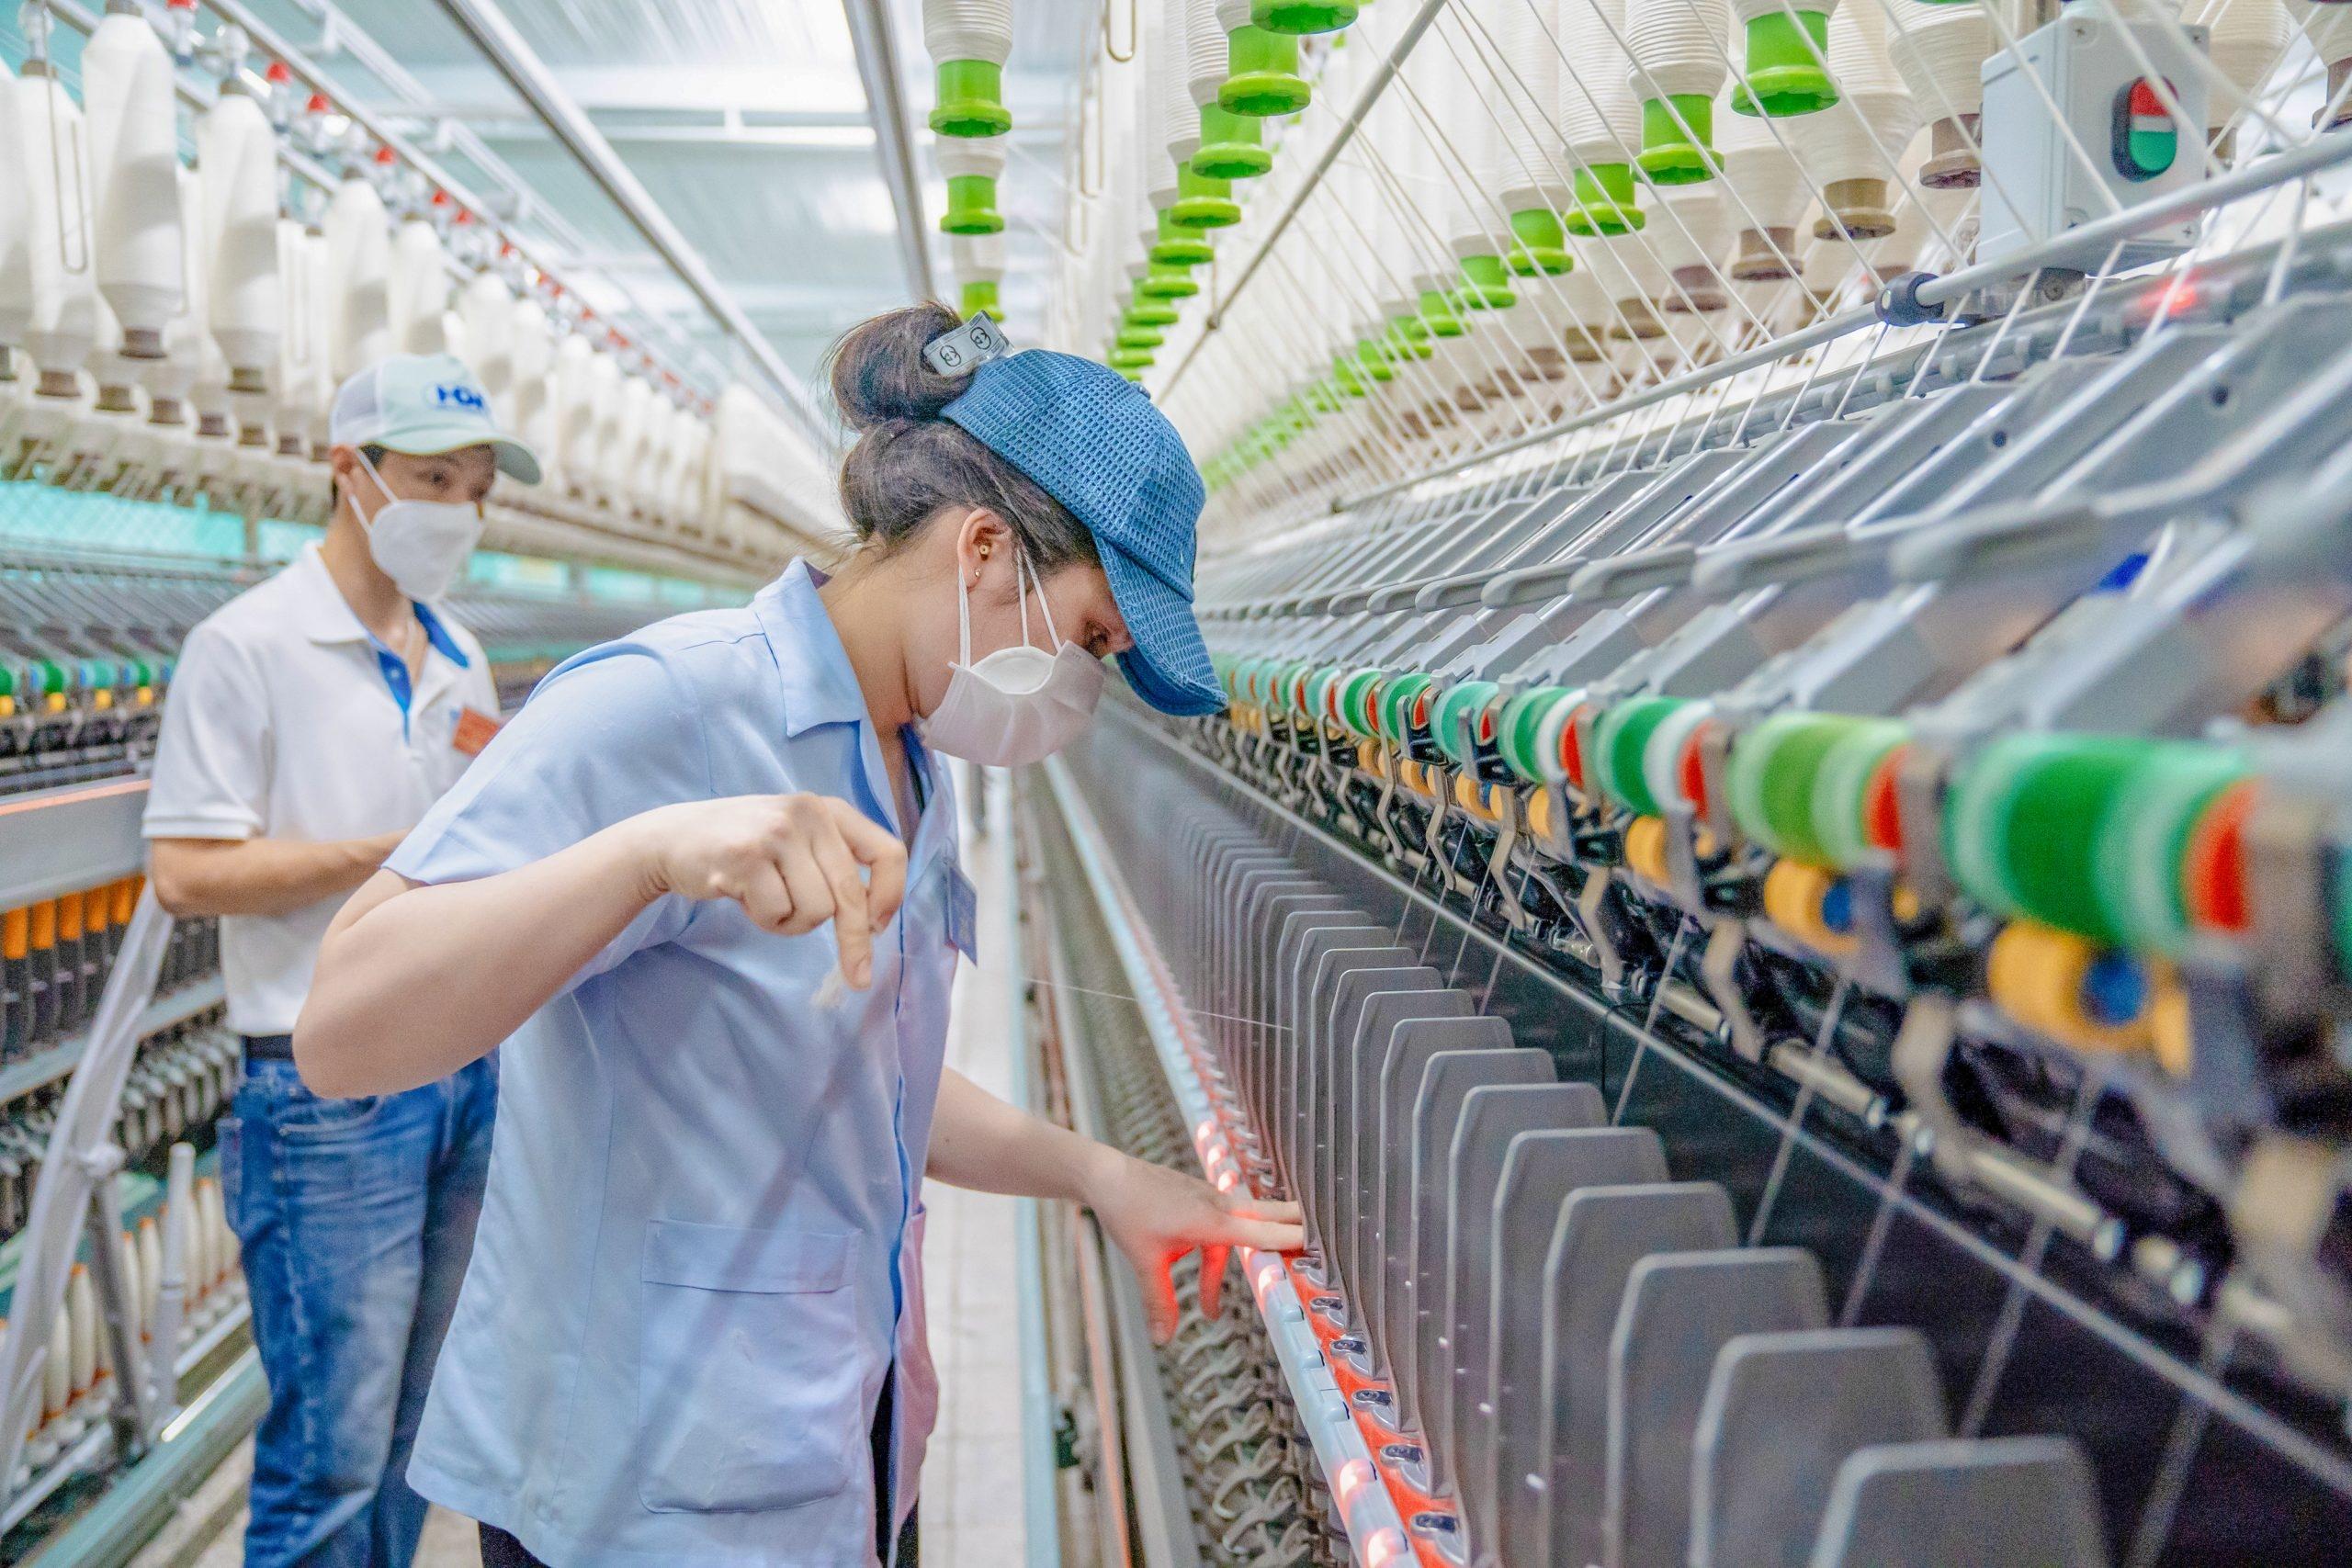
Theo ông, CPTPP áp dụng quy tắc xuất xứ đối với dệt may theo hướng “từ sợi trở đi”, tức các công đoạn sản xuất liên quan phải đáp ứng những điều kiện xuất xứ theo quy định của hiệp định. Trong khi đó, UKVFTA áp dụng quy tắc “từ vải trở đi”, với yêu cầu xuất xứ được xem xét từ công đoạn vải.
Sự khác biệt này có ý nghĩa đáng kể trong bối cảnh ngành dệt may Việt Nam vẫn phụ thuộc nhiều vào nguồn vải và nguyên phụ liệu nhập khẩu. Với cùng một sản phẩm xuất khẩu sang Anh, doanh nghiệp có thể đáp ứng điều kiện hưởng ưu đãi theo hiệp định này nhưng lại gặp khó khăn khi áp dụng hiệp định khác, tùy thuộc vào nguồn cung nguyên liệu và quy trình sản xuất.
TS. Hoàng Xuân Hiệp nhấn mạnh, khi lựa chọn FTA, doanh nghiệp cần đồng thời xem xét quy tắc xuất xứ, biểu thuế và tổng chi phí tuân thủ. Chỉ khi xác định được khả năng chứng minh xuất xứ và chi phí thực hiện, doanh nghiệp mới có đủ cơ sở để lựa chọn phương án mang lại lợi ích cao hơn. Điều đó cũng đồng nghĩa, việc tận dụng FTA cần được tính toán ngay từ giai đoạn chuẩn bị đơn hàng, thay vì chờ đến khi sản phẩm hoàn tất mới kiểm tra khả năng đáp ứng điều kiện ưu đãi.
Theo vị chuyên gia, không có một hiệp định duy nhất phù hợp với toàn bộ hoạt động xuất khẩu của doanh nghiệp. Mỗi đơn hàng có đặc điểm riêng về sản phẩm, nguồn nguyên liệu và yêu cầu thị trường, do đó cần được đánh giá độc lập để xác định có thể khai thác UKVFTA hay CPTPP.
Trước hết, doanh nghiệp cần xác định chính xác mã HS của sản phẩm. Đây là cơ sở để tra cứu biểu thuế, xác định mức ưu đãi và lộ trình giảm thuế tương ứng theo từng hiệp định. Có những mặt hàng đã được CPTPP đưa thuế suất về 0% ngay từ thời điểm hiệp định có hiệu lực đối với Anh, nhưng với những dòng hàng khác, doanh nghiệp cần so sánh cụ thể lộ trình thuế để lựa chọn phương án phù hợp. Dù vậy, thuế suất ưu đãi mới chỉ là một phần của bài toán. Đối với dệt may, quy tắc xuất xứ và khả năng đáp ứng quy tắc này mới là yếu tố quyết định doanh nghiệp có thực sự được hưởng ưu đãi hay không.
Nếu nguồn nguyên liệu không đáp ứng yêu cầu xuất xứ, doanh nghiệp khó có thể tận dụng mức thuế thấp theo hiệp định tương ứng. Bởi vậy, xác định mã hàng, rà soát quy tắc xuất xứ và kiểm tra nguồn nguyên liệu cần được tiến hành đồng thời, ngay từ khi doanh nghiệp bắt đầu xây dựng phương án sản xuất.
TS. Hoàng Xuân Hiệp khuyến nghị doanh nghiệp lần lượt làm rõ ba vấn đề: mã HS của sản phẩm thuộc phạm vi ưu đãi nào; quy tắc xuất xứ theo từng hiệp định có đáp ứng được hay không; và nguồn nguyên liệu được cung ứng từ đâu. Sau đó, doanh nghiệp cần tính đến chi phí logistics, chi phí thu thập hồ sơ và khả năng chứng minh xuất xứ để đưa ra quyết định cuối cùng. Với cách tiếp cận này, FTA không còn đơn thuần là công cụ hỗ trợ xuất khẩu mà trở thành một yếu tố cần được tính toán trong toàn bộ quá trình tổ chức sản xuất và kinh doanh.
Một trong những điểm quan trọng nhất là quản trị xuất xứ phải bắt đầu trước khi mua nguyên liệu. Theo TS. Hoàng Xuân Hiệp, những doanh nghiệp tận dụng FTA hiệu quả thường chủ động xác định nguồn cung nào có thể giúp đơn hàng đáp ứng quy tắc xuất xứ, từ đó dự tính lợi ích thuế quan ngay từ đầu.
Cách quản lý nguyên liệu cũng cần được nâng cấp. Thay vì chỉ phân loại theo thành phần như cotton, polyester hay các nhóm vật liệu khác, doanh nghiệp cần gắn việc quản lý với mã HS, nguồn cung, lượng nguyên liệu sử dụng và khả năng đáp ứng điều kiện xuất xứ của từng đơn hàng. Việc này giúp doanh nghiệp kiểm soát tốt hơn dòng nguyên liệu, hạn chế tình trạng đến khâu xuất khẩu mới phát hiện hồ sơ chưa đầy đủ hoặc nguồn cung không phù hợp với quy tắc của hiệp định đã lựa chọn.
Đối với ngành dệt may có chuỗi cung ứng mang tính quốc tế hóa cao, quyết định mua nguyên liệu vì vậy không chỉ liên quan đến giá thành và tiến độ giao hàng. Đây còn là quyết định ảnh hưởng trực tiếp đến khả năng hưởng ưu đãi thuế quan và sức cạnh tranh của sản phẩm tại thị trường nhập khẩu.
Một yếu tố khác cần được quan tâm là nguyên tắc cộng gộp xuất xứ. Với UKVFTA, khả năng cộng gộp với một số nguồn nguyên liệu đáp ứng điều kiện theo hiệp định có thể mở rộng lựa chọn đầu vào cho doanh nghiệp Việt Nam. Trong bối cảnh ngành vẫn nhập khẩu lượng lớn vải và nguyên phụ liệu, việc tận dụng các cơ chế cộng gộp phù hợp sẽ giúp doanh nghiệp linh hoạt hơn trong tổ chức sản xuất và xây dựng chuỗi cung ứng.
Tuy nhiên, lựa chọn FTA không nên chỉ dựa vào mức thuế danh nghĩa. Một hiệp định có thể mang lại thuế suất ưu đãi thấp hơn, nhưng nếu doanh nghiệp phải thay đổi nhà cung cấp, tổ chức lại chuỗi sản xuất hoặc phát sinh nhiều chi phí để thu thập và chứng minh hồ sơ xuất xứ, lợi ích thực tế có thể giảm đáng kể. Do đó, doanh nghiệp cần đặt mức thuế ưu đãi bên cạnh chi phí nguyên liệu, logistics, quản lý hồ sơ và rủi ro không đáp ứng điều kiện. Việc đánh giá đầy đủ những yếu tố này sẽ giúp hạn chế tình trạng có ưu đãi trên giấy tờ nhưng không tạo ra hiệu quả tương xứng trong hoạt động kinh doanh.
TS. Hoàng Xuân Hiệp đề xuất doanh nghiệp xây dựng ma trận theo từng đơn hàng, hiệp định và nguồn nguyên liệu. Trên cơ sở đó, doanh nghiệp tính toán chi phí tuân thủ, mức thuế có thể tận dụng và rủi ro liên quan trước khi quyết định lựa chọn UKVFTA hay CPTPP.
Về dài hạn, yêu cầu tận dụng FTA cần được tích hợp ngay trong thiết kế chuỗi cung ứng. Khi chủ động tính toán xuất xứ từ khâu lựa chọn nhà cung cấp, doanh nghiệp sẽ có nhiều dư địa điều chỉnh nguồn nguyên liệu, tổ chức sản xuất và chuẩn bị hồ sơ chứng minh xuất xứ, thay vì xử lý bị động ở giai đoạn cuối. Cùng với đó, xây dựng hệ thống truy xuất nguồn gốc bài bản ngày càng trở nên cần thiết. Đây không chỉ là điều kiện hỗ trợ doanh nghiệp đáp ứng quy tắc xuất xứ mà còn giúp tăng tính minh bạch của chuỗi cung ứng, đáp ứng những yêu cầu ngày càng cao của thị trường nhập khẩu về môi trường và phát thải.
Trong cuộc cạnh tranh tại thị trường Anh, lợi thế từ UKVFTA và CPTPP sẽ chỉ phát huy đầy đủ khi doanh nghiệp biết lựa chọn đúng hiệp định cho từng đơn hàng. Tính toán từ mã HS, nguồn nguyên liệu đến tổng chi phí tuân thủ sẽ giúp ngành dệt may chuyển ưu đãi thương mại thành lợi ích thực chất, đồng thời nâng cao tính chủ động và sức cạnh tranh trong dài hạn.