Ba trụ cột tạo sức bật cho kinh tế Việt Nam trong quý cuối năm
Tăng trưởng GDP đạt 9,95% trong quý III, đưa mức tăng của nền kinh tế sau 9 tháng lên 9,01%. Công nghiệp chế biến, chế tạo, xuất khẩu và giải ngân đầu tư công đang tạo lực đẩy quan trọng cho kinh tế Việt Nam. Tuy nhiên, để duy trì đà tăng tốc trong những tháng cuối năm, nền kinh tế vẫn cần vượt qua áp lực huy động vốn, lạm phát và những biến động từ thị trường quốc tế.
Theo số liệu của Cục Thống kê (Bộ Tài chính), tổng sản phẩm trong nước (GDP) quý III/2026 ước tăng 9,95% so với cùng kỳ năm trước, cao hơn mức tăng 8,15% của quý I và 8,81% của quý II. Tính chung 9 tháng đầu năm, GDP tăng 9,01%, cho thấy hoạt động sản xuất, kinh doanh đang phục hồi và mở rộng mạnh mẽ.
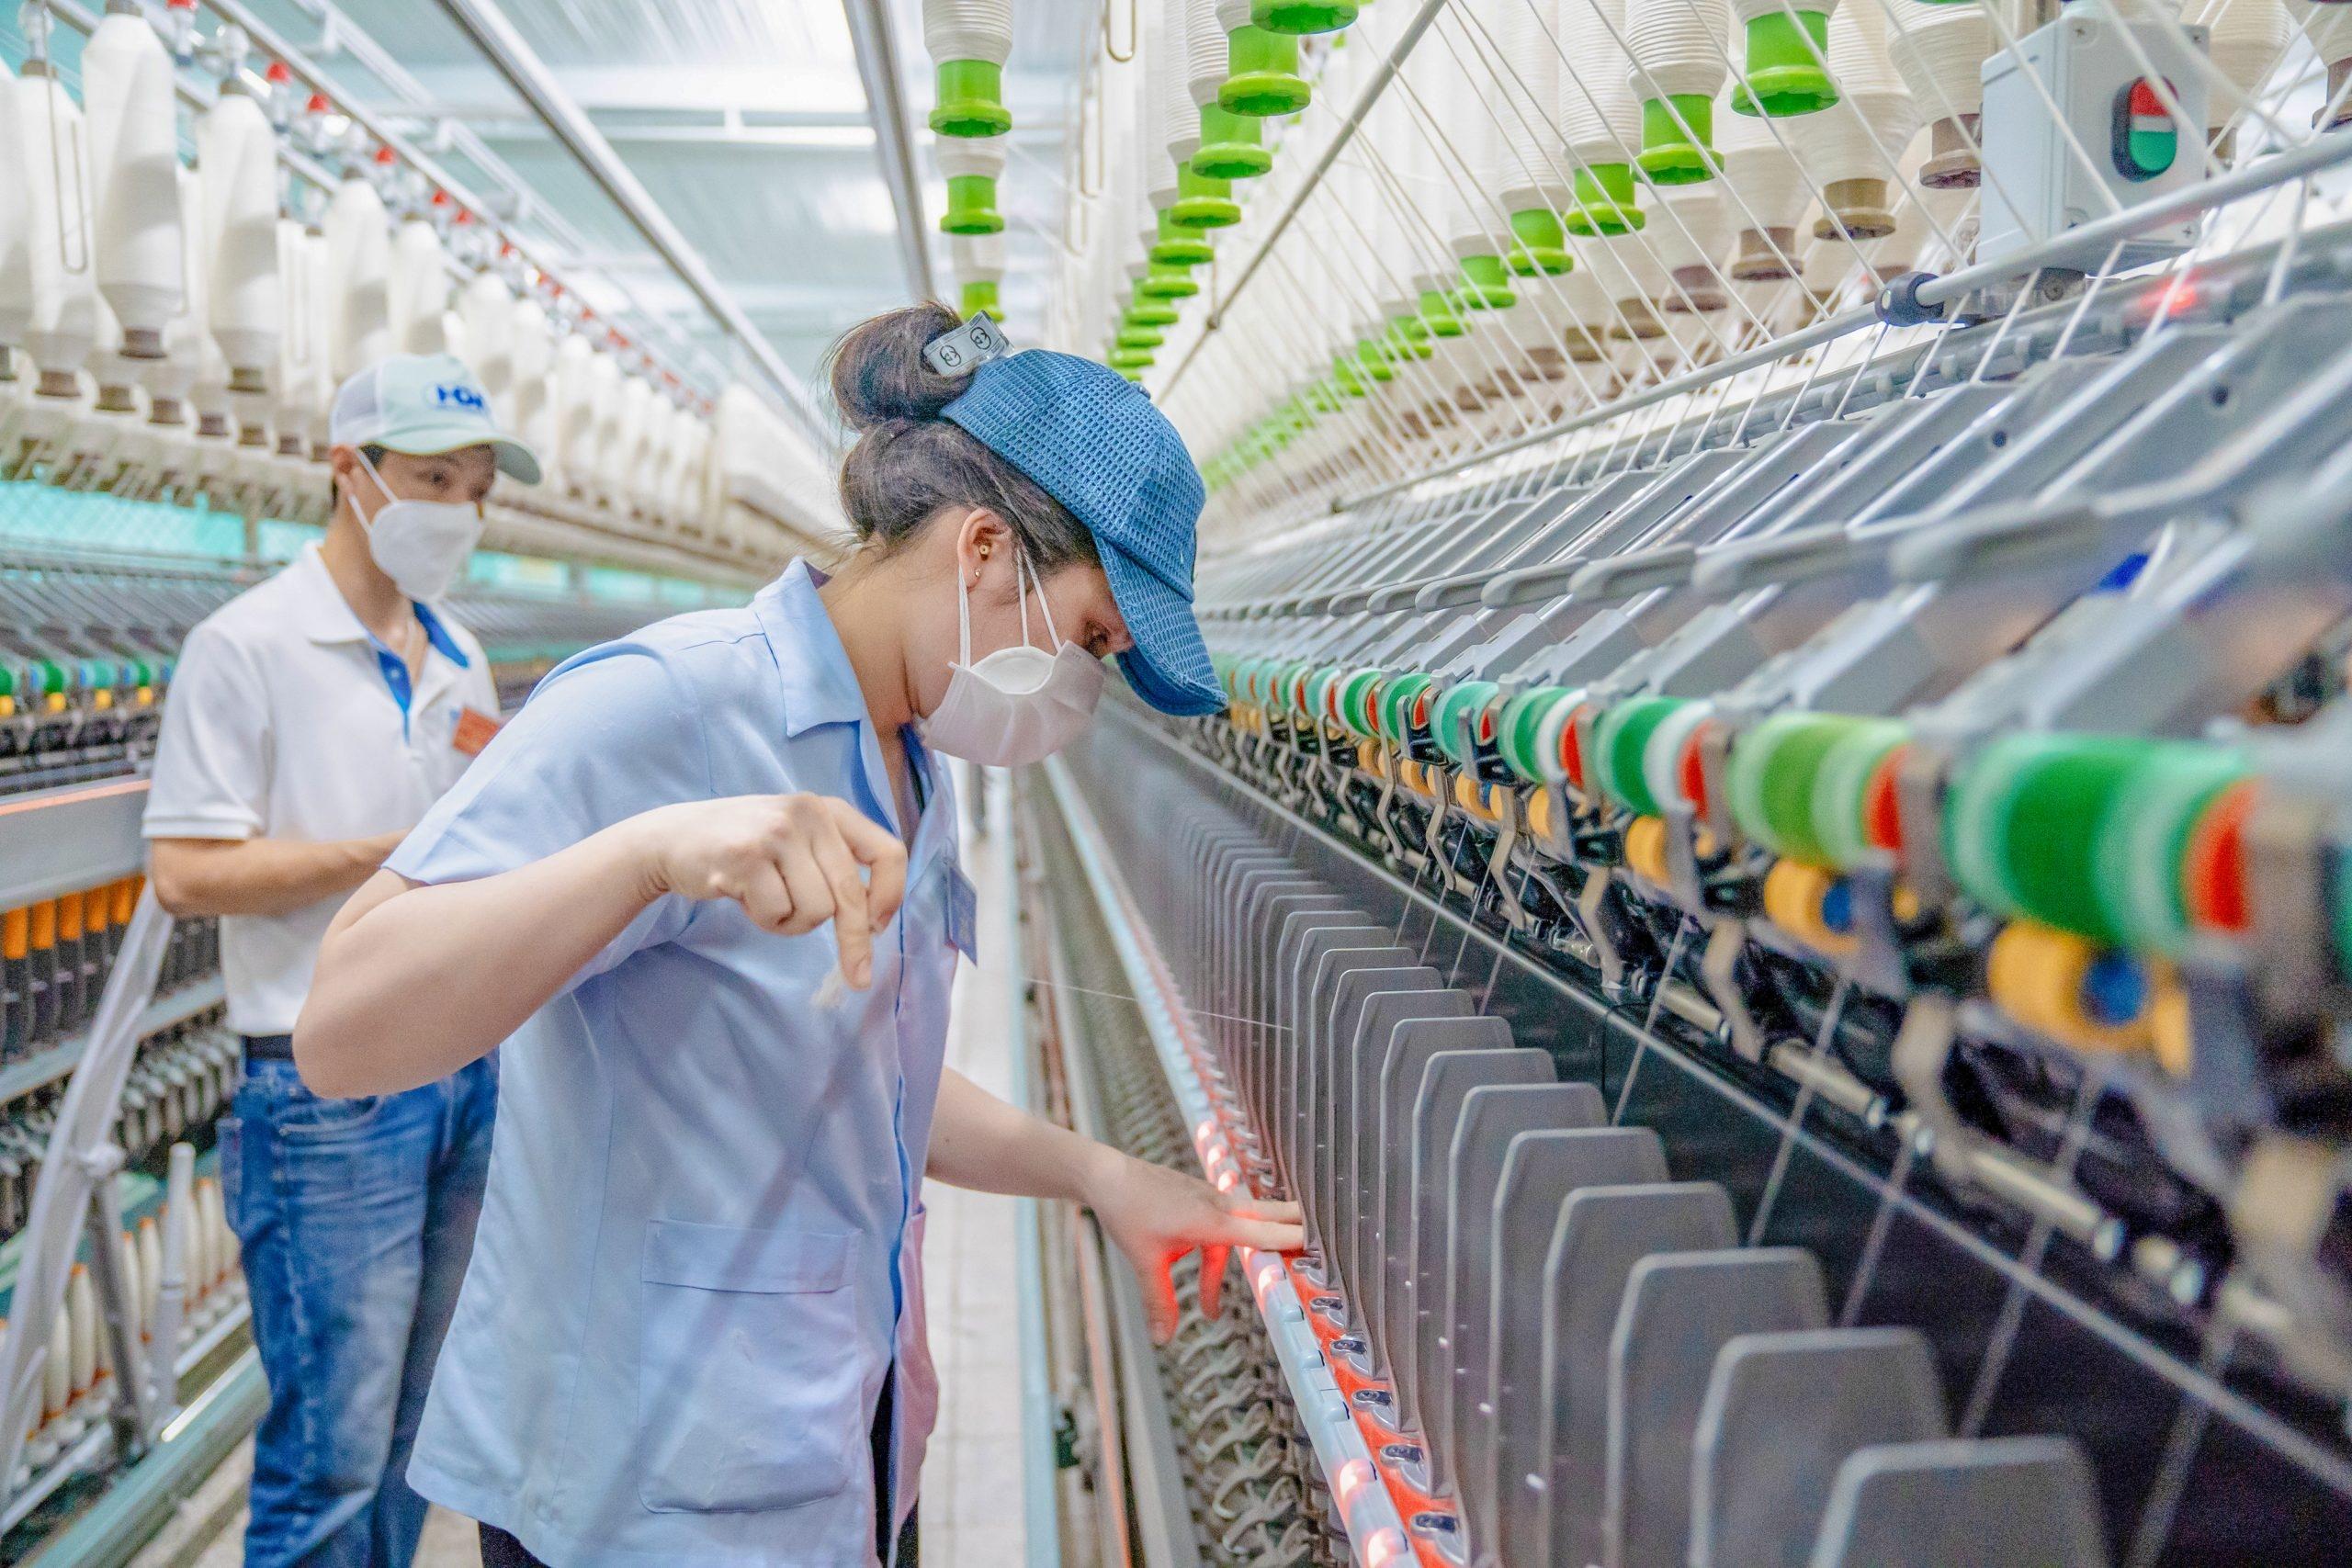
Trong bức tranh tăng trưởng chung, công nghiệp và xây dựng tiếp tục giữ vai trò nổi bật với mức tăng 11,21% trong 9 tháng. Khu vực dịch vụ tăng 8,69%, trong khi nông, lâm nghiệp và thủy sản tăng 4,02%. Kết quả này phản ánh vai trò ngày càng lớn của sản xuất công nghiệp và các hoạt động xây dựng đối với tăng trưởng kinh tế.
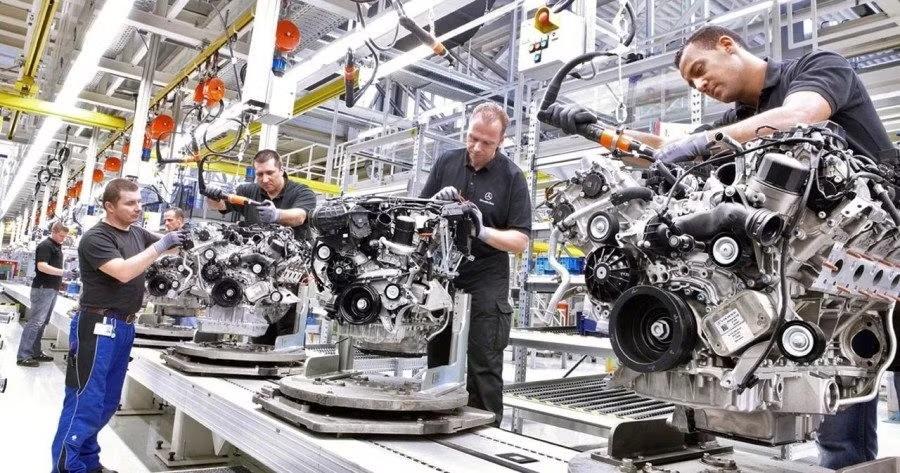
Sản xuất công nghiệp ghi nhận nhiều tín hiệu tích cực. Chỉ số sản xuất công nghiệp (IIP) tháng 9 tăng 16,7%, còn mức tăng lũy kế 9 tháng đạt 12,3%. Một số ngành có vai trò quan trọng đối với nền kinh tế cũng ghi nhận mức tăng đáng kể, trong đó khai khoáng tăng 13,4%, sản xuất và phân phối điện tăng 15,5% trong tháng 9.
Theo đánh giá của S&I Ratings, đà tăng trưởng công nghiệp được hỗ trợ bởi hai yếu tố chủ yếu. Một mặt, nhu cầu đối với các sản phẩm điện tử, máy tính và thiết bị công nghệ tiếp tục được thúc đẩy bởi làn sóng đầu tư toàn cầu vào trí tuệ nhân tạo (AI), trung tâm dữ liệu và công nghiệp bán dẫn. Mặt khác, tiến độ triển khai các dự án hạ tầng quy mô lớn trong nước góp phần gia tăng nhu cầu thép, xi măng, điện năng và nhiều loại vật liệu xây dựng khác.
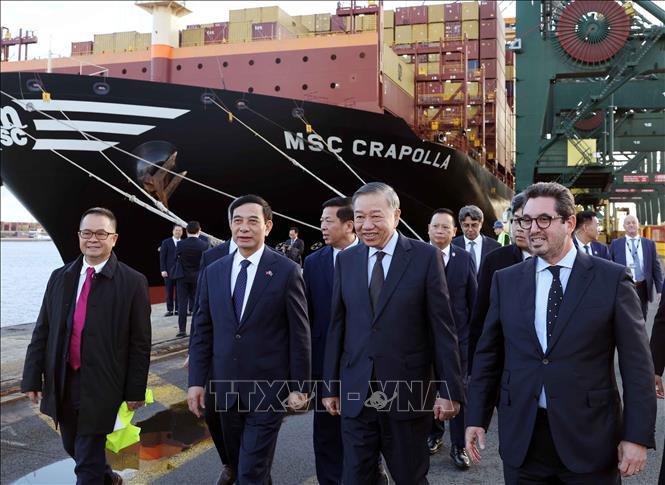
Hoạt động xuất nhập khẩu cũng có những chuyển biến đáng chú ý. Trong tháng 9, kim ngạch xuất khẩu tăng 39,1% so với cùng kỳ năm trước, đạt gần 60 tỷ USD. Cán cân thương mại trong tháng chuyển sang xuất siêu 1,27 tỷ USD, sau 9 tháng liên tiếp nhập siêu.
Tuy nhiên, tính chung 9 tháng, xuất khẩu tăng 24,5%, thấp hơn mức tăng 36,7% của nhập khẩu. Điều này khiến cán cân thương mại vẫn ghi nhận nhập siêu 19,42 tỷ USD. Diễn biến trên cho thấy nhu cầu nguyên liệu, máy móc và hàng hóa phục vụ sản xuất vẫn ở mức cao, đồng thời đặt ra yêu cầu nâng cao năng lực xuất khẩu và giá trị gia tăng của hàng hóa trong nước.
Cùng với công nghiệp và thương mại, đầu tư công tiếp tục là nguồn lực quan trọng hỗ trợ tăng trưởng. Riêng tháng 9, giải ngân vốn đầu tư công tăng 58% so với tháng trước. Lũy kế từ đầu năm, tổng vốn giải ngân đạt 642.900 tỷ đồng, bằng 62,9% kế hoạch và tăng 12,9% so với cùng kỳ năm 2025.
Theo S&I Ratings, tiến độ giải ngân được cải thiện không chỉ tạo thêm việc làm và thúc đẩy hoạt động xây dựng, mà còn có khả năng lan tỏa sang các lĩnh vực liên quan như vật liệu, vận tải, tín dụng và đầu tư tư nhân. Việc đẩy nhanh tiến độ các dự án hạ tầng vì vậy tiếp tục được xem là một trong những yếu tố hỗ trợ tổng cầu trong thời gian tới.
Dòng vốn đầu tư trực tiếp nước ngoài (FDI) cũng duy trì xu hướng tích cực. Trong 9 tháng đầu năm, vốn FDI thực hiện tăng khoảng 12,1%, trong khi tổng vốn đăng ký mới và bổ sung tăng 76,4% so với cùng kỳ. Đây là nguồn lực quan trọng bổ sung vốn, công nghệ và năng lực sản xuất, đồng thời góp phần củng cố vị thế của Việt Nam trong chuỗi cung ứng khu vực và toàn cầu.
Áp lực vốn và lãi suất gia tăng
Bên cạnh những kết quả tích cực, tốc độ tăng trưởng cao cũng làm gia tăng nhu cầu vốn của nền kinh tế. Nhu cầu tài trợ cho hoạt động sản xuất, kinh doanh, mở rộng công suất và triển khai các dự án hạ tầng đang tạo sức ép lên hệ thống ngân hàng cũng như thị trường vốn.
Trong tháng 9, thanh khoản hệ thống ngân hàng có dấu hiệu cải thiện, thể hiện qua việc lãi suất liên ngân hàng qua đêm có thời điểm giảm xuống dưới 1%. Ngân hàng Nhà nước cũng hút ròng 54.000 tỷ đồng qua thị trường mở (OMO), đưa lượng OMO lưu hành về 135.000 tỷ đồng.
Dù vậy, áp lực lên mặt bằng lãi suất huy động và cho vay vẫn hiện hữu khi nhu cầu tín dụng tiếp tục tăng. Đến cuối tháng 9, tín dụng toàn hệ thống tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước.
Ở chiều huy động, tốc độ tăng trưởng đã cải thiện từ 5,6% vào cuối tháng 6 lên 9,78% vào cuối tháng 9. Mức cải thiện trong quý III giúp thu hẹp dần khoảng cách giữa tăng trưởng huy động và cho vay, nhưng nhu cầu vốn lớn trong những tháng cuối năm vẫn có thể tạo áp lực lên khả năng cân đối nguồn vốn của các tổ chức tín dụng.
S&I Ratings cho rằng, việc đa dạng hóa các kênh huy động vốn trung và dài hạn sẽ ngày càng cần thiết. Trong đó, thị trường trái phiếu doanh nghiệp, trái phiếu Chính phủ và các hình thức huy động vốn quốc tế có thể đóng vai trò bổ sung cho tín dụng ngân hàng, góp phần đáp ứng nhu cầu vốn của nền kinh tế mà không tạo sức ép quá lớn lên một kênh dẫn vốn duy nhất.
Trên thị trường ngoại hối, tỷ giá USD/VND có xu hướng hạ nhiệt nhờ nguồn cung ngoại tệ từ hoạt động xuất khẩu và dòng vốn FDI. Cuối tháng 9, tỷ giá tại các ngân hàng dao động trong khoảng 25.750–26.170 đồng/USD, giảm khoảng 0,8% so với đầu năm.
Trong khi đó, lợi suất trái phiếu Chính phủ Việt Nam kỳ hạn 10 năm duy trì quanh mức 4,45%, thấp hơn đáng kể so với lợi suất trái phiếu Kho bạc Mỹ. Theo S&I Ratings, sự khác biệt này phản ánh những điều kiện và định hướng chính sách tiền tệ khác nhau giữa hai nền kinh tế. Diễn biến lãi suất quốc tế vẫn là yếu tố cần theo dõi bởi có thể ảnh hưởng đến tỷ giá, dòng vốn và điều kiện huy động vốn của Việt Nam.
Ba động lực quyết định triển vọng quý IV
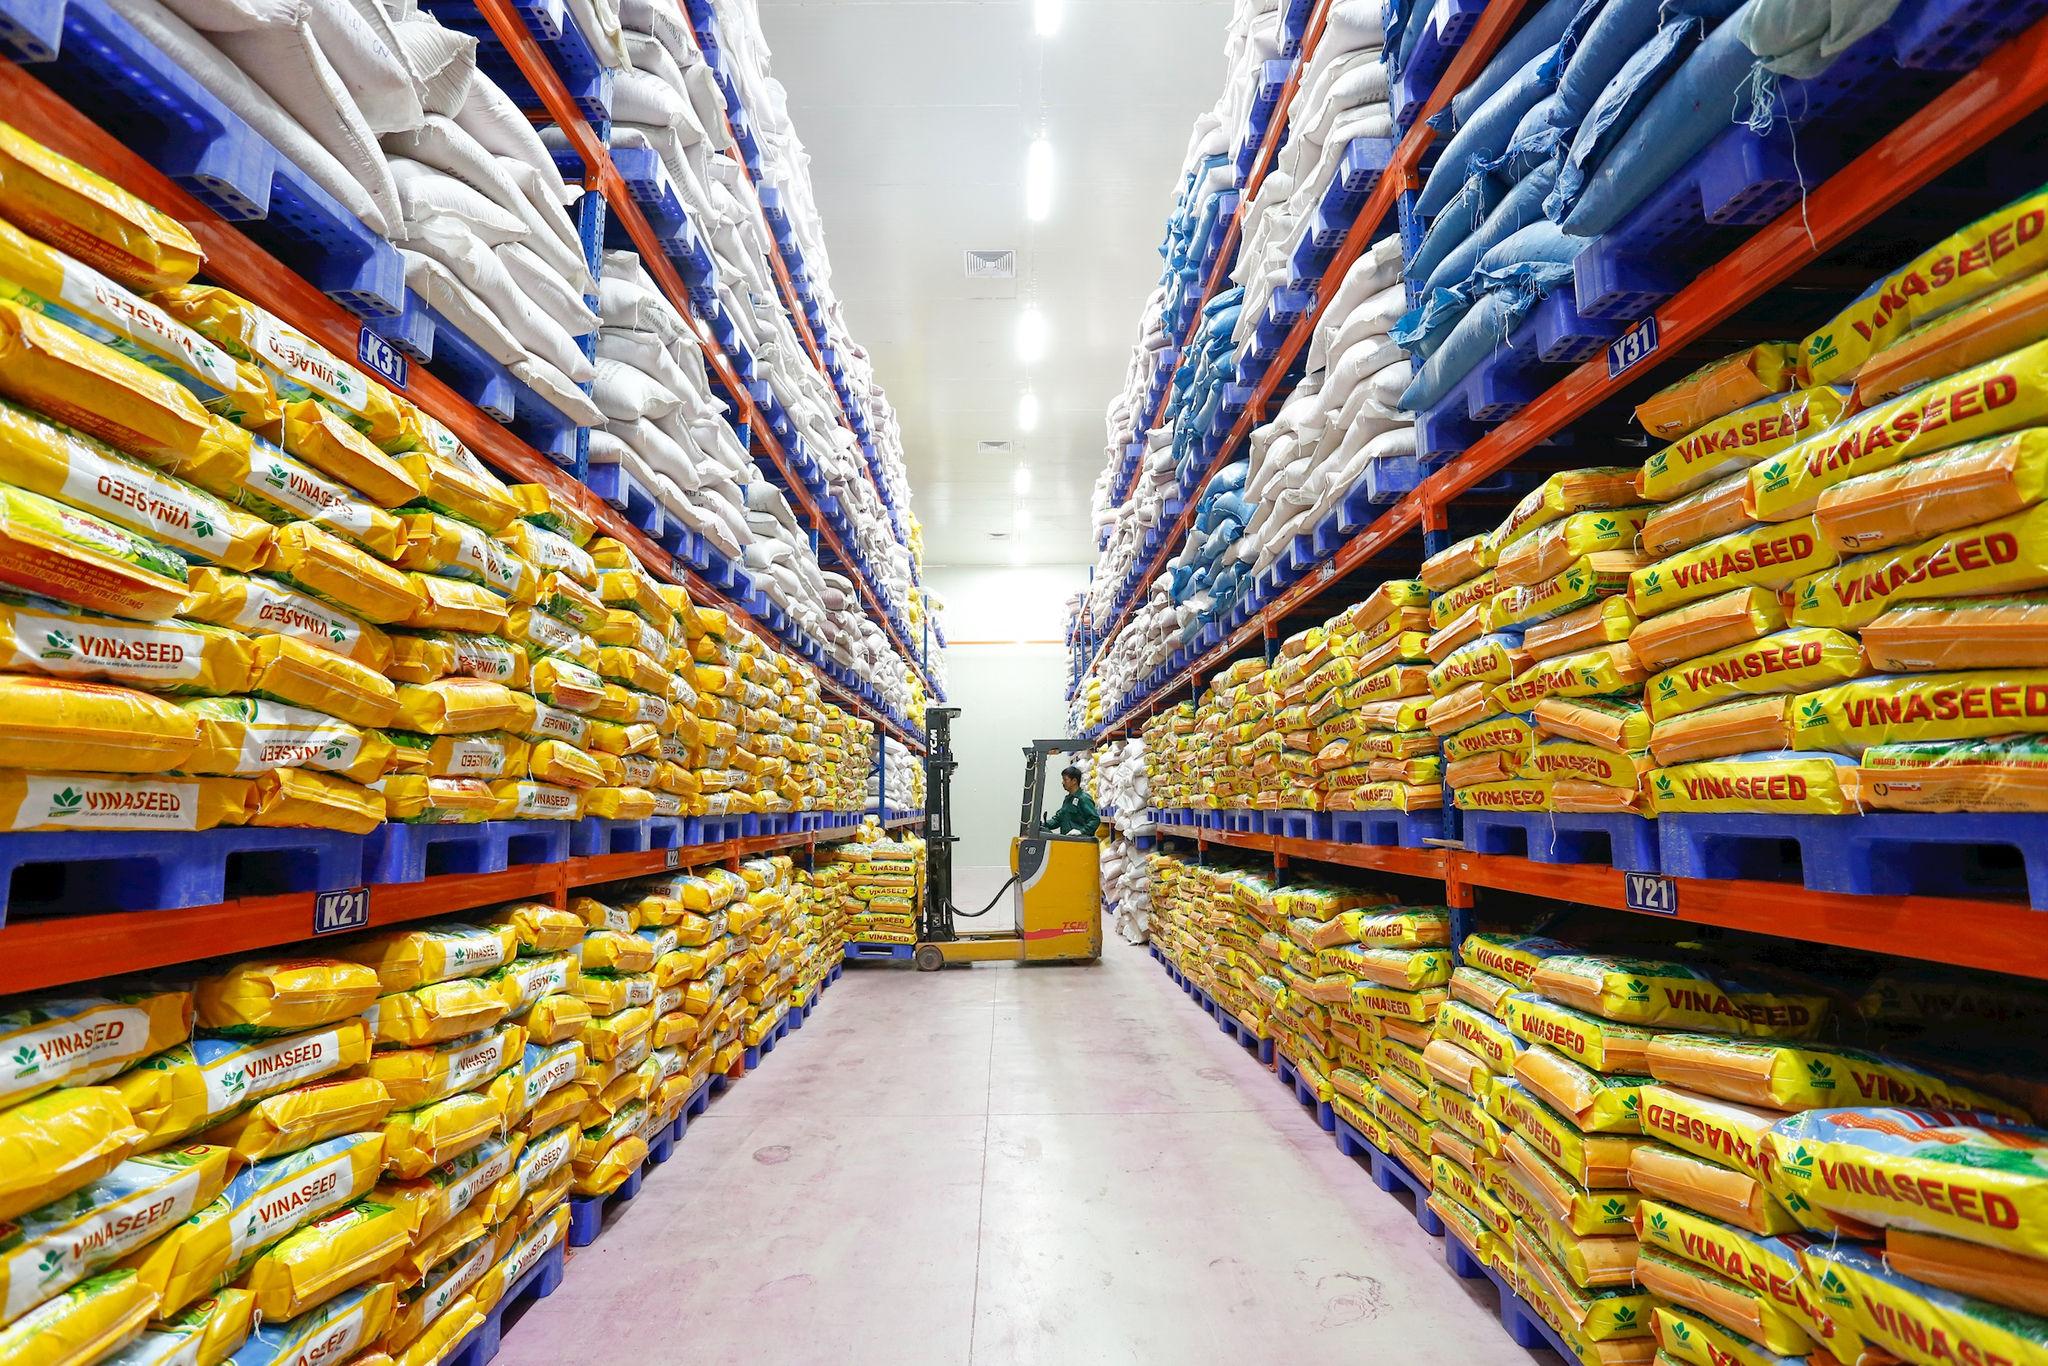
Bước vào quý IV/2026, S&I Ratings kỳ vọng tăng trưởng kinh tế Việt Nam tiếp tục được hỗ trợ bởi ba động lực chủ yếu: công nghiệp chế biến, chế tạo; đầu tư công; và xuất khẩu.
Đối với công nghiệp chế biến, chế tạo, nhu cầu toàn cầu đối với các sản phẩm công nghệ, điện tử và thiết bị phục vụ hạ tầng AI được kỳ vọng tiếp tục tạo cơ hội cho các doanh nghiệp sản xuất. Tuy nhiên, mức độ phụ thuộc vào một số nhóm hàng công nghệ cũng đặt ra rủi ro nếu nhu cầu quốc tế suy yếu hoặc chuỗi cung ứng toàn cầu xuất hiện biến động.
Với đầu tư công, việc tăng tốc giải ngân trong những tháng cuối năm được kỳ vọng tạo thêm lực đẩy cho ngành xây dựng, sản xuất vật liệu và các lĩnh vực liên quan. Hiệu quả của động lực này sẽ phụ thuộc đáng kể vào tiến độ thực hiện dự án, khả năng tháo gỡ vướng mắc và mức độ chuyển hóa nguồn vốn thành năng lực sản xuất, hạ tầng thực tế.
Trong khi đó, xuất khẩu được kỳ vọng duy trì đà tăng sau giai đoạn doanh nghiệp tích lũy tồn kho nguyên vật liệu. Dù vậy, triển vọng thương mại vẫn chịu tác động từ nhu cầu tại các thị trường chủ lực, diễn biến chính sách thương mại quốc tế và những thay đổi trong chuỗi cung ứng.
Theo S&I Ratings, bức tranh kinh tế quý IV sẽ phức tạp hơn khi áp lực lạm phát có dấu hiệu gia tăng, điều kiện tài chính toàn cầu thắt chặt và lợi suất trái phiếu quốc tế duy trì ở mức cao. Trong nước, nhu cầu vốn cho phát triển hạ tầng và mở rộng sản xuất tiếp tục tăng, đặt ra yêu cầu cân đối giữa mục tiêu thúc đẩy tăng trưởng với ổn định tiền tệ, tỷ giá và an toàn hệ thống tài chính.
Một yếu tố khác cần theo dõi là kết quả đàm phán thương mại đối ứng giữa Việt Nam và Hoa Kỳ. Tác động cụ thể còn phụ thuộc vào nội dung thỏa thuận cuối cùng, nhưng diễn biến này có thể ảnh hưởng đến hoạt động xuất khẩu, quyết định đầu tư và triển vọng kinh tế Việt Nam trong giai đoạn 2026–2027.
S&I Ratings nhận định, tăng trưởng GDP cả năm 2026 nhiều khả năng đạt mức cao so với những năm gần đây. Tuy nhiên, để hoàn thành mục tiêu tăng trưởng 10%, GDP quý IV cần tăng trên 12,5% so với cùng kỳ, một yêu cầu đầy thách thức trong bối cảnh các điều kiện bên ngoài kém thuận lợi hơn.
Điều đó cho thấy, bên cạnh việc phát huy hiệu quả ba động lực tăng trưởng, Việt Nam cần chú trọng nâng cao chất lượng tăng trưởng, sử dụng hiệu quả nguồn vốn và kiểm soát những rủi ro có thể phát sinh. Sự phối hợp linh hoạt giữa chính sách tài khóa, tiền tệ cùng việc phát triển các kênh huy động vốn dài hạn sẽ có ý nghĩa quan trọng trong việc duy trì đà tăng trưởng và củng cố nền tảng ổn định kinh tế vĩ mô.