Đề xuất nâng ngưỡng doanh thu tính thuế đơn giản lên 10 tỷ đồng, hơn 90% doanh nghiệp nhỏ được hưởng lợi
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, việc nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng nhằm giảm chi phí tuân thủ, đơn giản hóa thủ tục kế toán và tạo thêm điều kiện phát triển cho doanh nghiệp nhỏ và vừa.
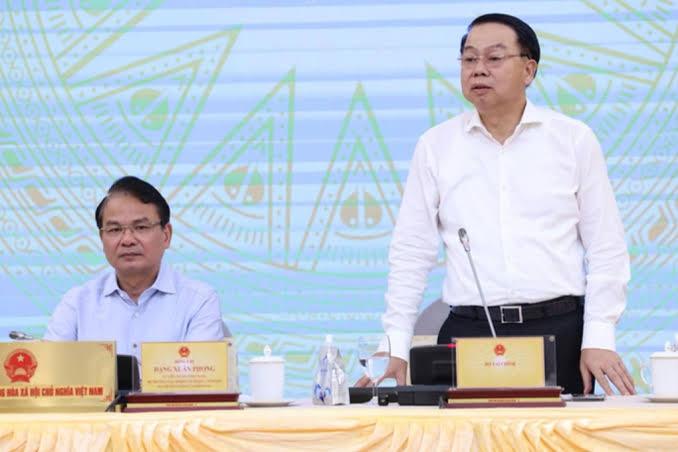
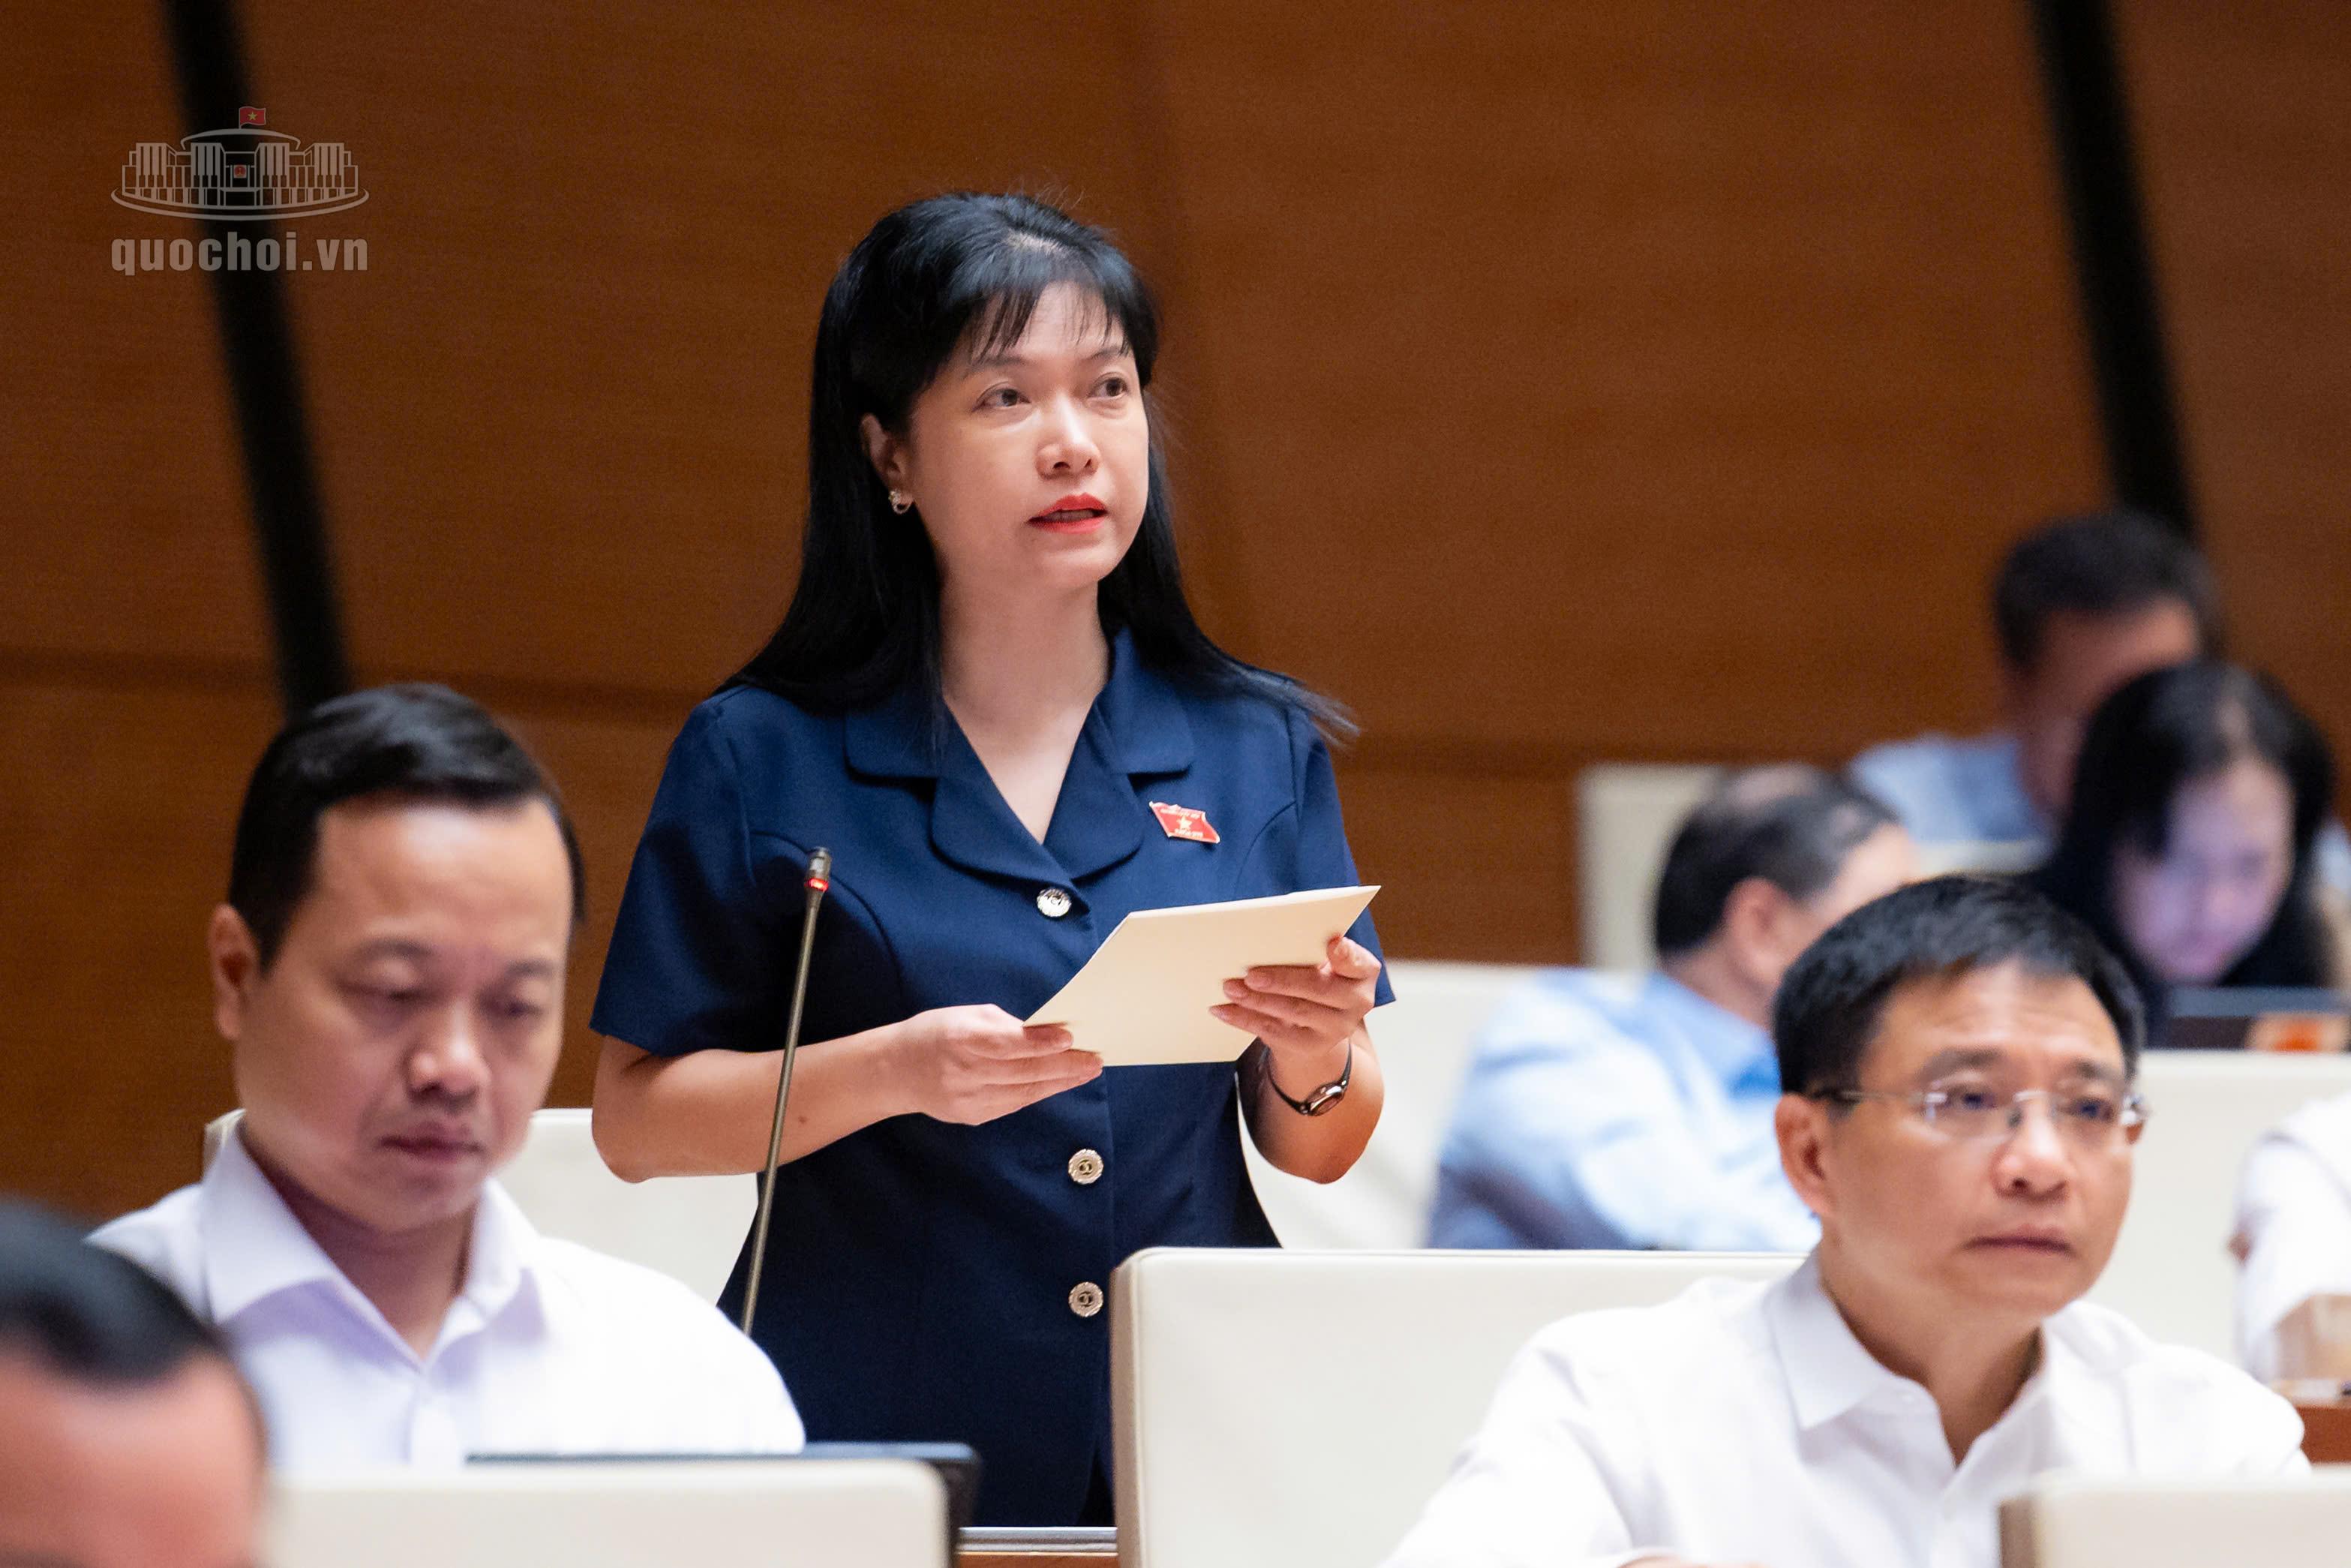
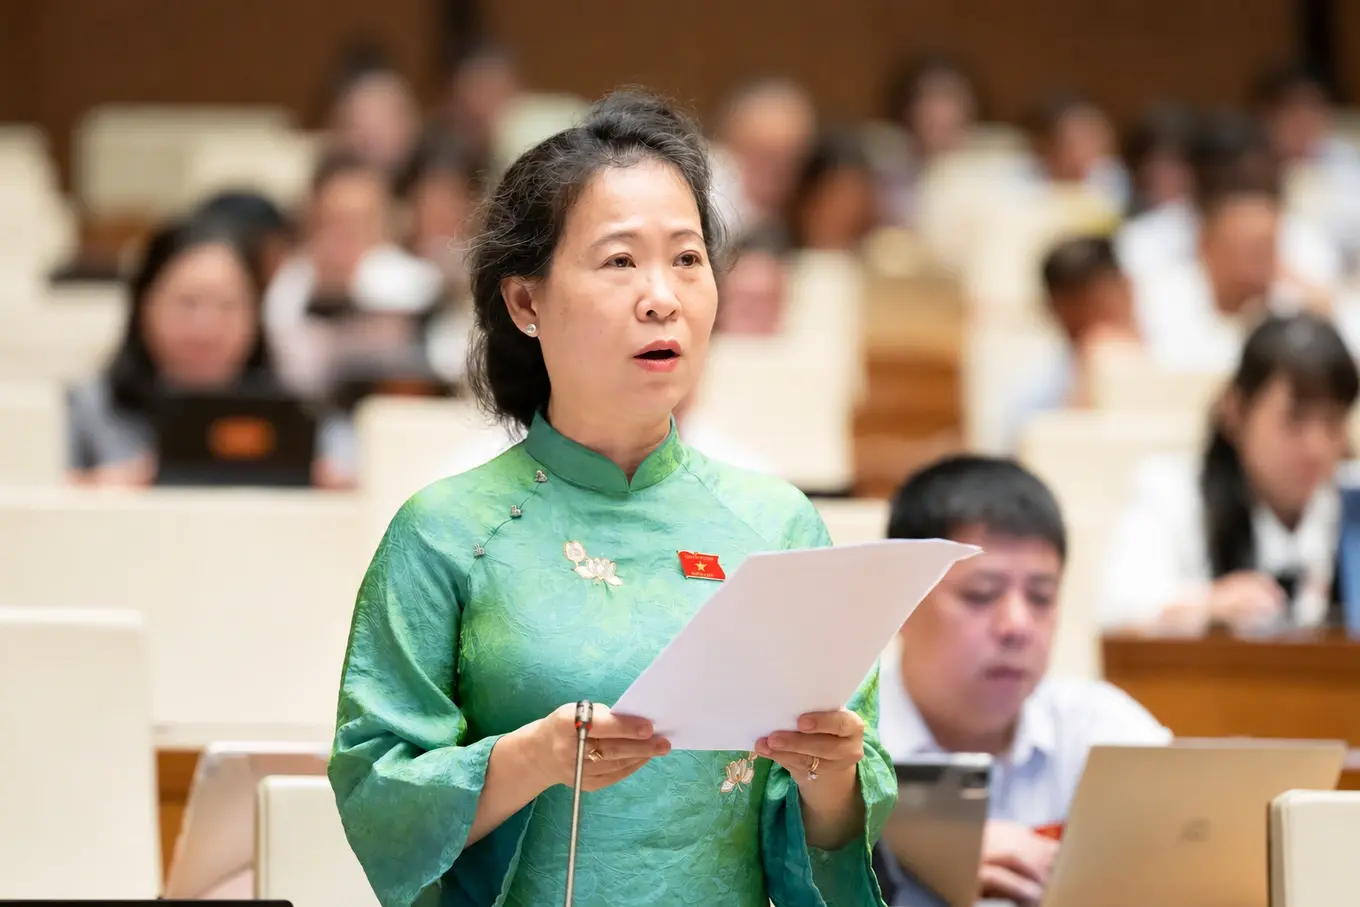
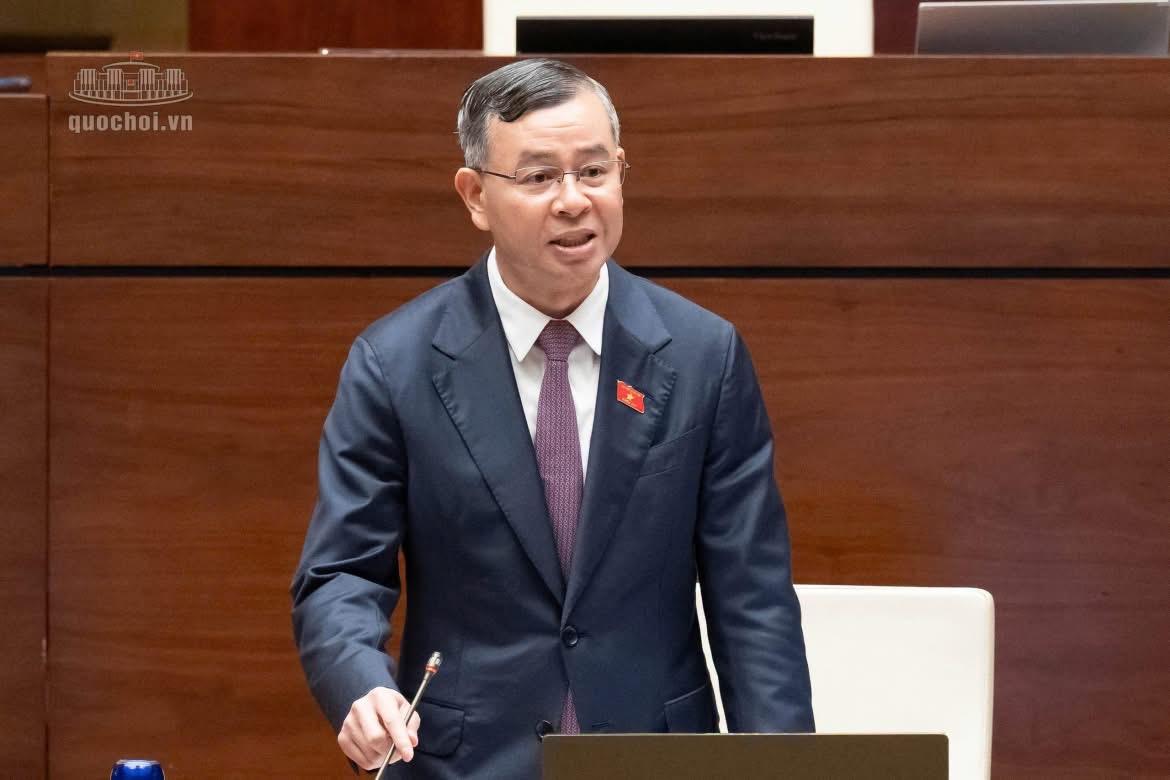
Sáng 5/11, giải trình trước Quốc hội về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã làm rõ một số nội dung liên quan đến chính sách ưu đãi thuế, trong đó có đề xuất nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản đối với doanh nghiệp nhỏ.
Theo Bộ trưởng, hiện doanh nghiệp có thể lựa chọn một trong hai phương pháp tính thuế. Phương pháp thứ nhất là tính thuế trên thu nhập, được xác định bằng doanh thu trừ chi phí. Phương pháp thứ hai là tính thuế theo tỷ lệ phần trăm trên doanh thu, hướng đến các doanh nghiệp có quy mô nhỏ, giúp đơn giản hóa việc xác định nghĩa vụ thuế.
Đáng chú ý, tại dự án luật lần này, cơ quan soạn thảo đề xuất nâng ngưỡng doanh thu được áp dụng phương pháp tính thuế đơn giản từ mức dưới 3 tỷ đồng lên 10 tỷ đồng.
Bộ trưởng Ngô Văn Tuấn cho biết, đề xuất này xuất phát từ yêu cầu giảm chi phí tuân thủ, đơn giản hóa thủ tục hành chính và tạo thuận lợi hơn cho hoạt động sản xuất, kinh doanh. Theo tính toán, chính sách mới có thể đáp ứng nguyện vọng của hơn 90% doanh nghiệp nhỏ và vừa.
Việc mở rộng ngưỡng doanh thu được áp dụng phương pháp tính thuế đơn giản được kỳ vọng giúp nhiều doanh nghiệp giảm áp lực về thủ tục kế toán, tiết kiệm thời gian và nguồn lực để tập trung vào hoạt động kinh doanh.
Bộ trưởng khẳng định, cơ quan soạn thảo sẽ nghiêm túc tiếp thu các ý kiến trách nhiệm, xác đáng của đại biểu Quốc hội, đồng thời phối hợp với cơ quan thẩm tra để tiếp tục hoàn thiện dự án luật, trình Quốc hội xem xét, thông qua.
Làm rõ chính sách miễn thuế với cơ sở giáo dục không vì lợi nhuận
Cũng tại phiên giải trình, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn làm rõ một số nội dung liên quan đến chính sách miễn thuế thu nhập doanh nghiệp đối với các cơ sở giáo dục.
Trước ý kiến đại biểu Quốc hội đề nghị xác định rõ tiêu chí phân biệt giữa cơ sở giáo dục tư thục hoạt động vì lợi nhuận và không vì mục tiêu lợi nhuận, Bộ trưởng cho biết, cơ quan thuế thực hiện chức năng thu thuế, còn thẩm quyền và tiêu chí xác định cơ sở giáo dục không vì mục tiêu lợi nhuận đã được quy định trong Luật Giáo dục.
Trên cơ sở giấy chứng nhận đầu tư và giấy chứng nhận đăng ký kinh doanh do cơ quan có thẩm quyền cấp, cơ quan thuế sẽ thực hiện việc miễn thuế đúng đối tượng, đúng quy định.
Bộ trưởng nhấn mạnh, chăm lo cho giáo dục là trách nhiệm của toàn dân, đồng thời thể hiện quan điểm nhất quán của Đảng về xác định giáo dục là quốc sách hàng đầu.
Liên quan đến đề xuất miễn thuế thu nhập doanh nghiệp đối với hoạt động cung cấp suất ăn tại các cơ sở giáo dục và y tế, Bộ trưởng cho biết đây là chủ trương nhằm góp phần chăm sóc tốt hơn cho học sinh và bệnh nhân.
Tuy nhiên, để được hưởng chính sách ưu đãi, các khoản thu nhập phát sinh từ hoạt động cung cấp suất ăn phải được hạch toán riêng theo quy định của pháp luật.
Những nội dung giải trình trên là cơ sở để cơ quan soạn thảo tiếp tục hoàn thiện các quy định về thuế, hướng tới đơn giản hóa thủ tục, giảm gánh nặng tuân thủ và tạo môi trường thuận lợi hơn cho doanh nghiệp, đặc biệt là khu vực doanh nghiệp nhỏ .