Xuất khẩu cá tra vẫn tăng, vì sao thị trường Mỹ giảm sâu?
Dù kim ngạch xuất khẩu cá tra 8 tháng đầu năm 2026 đạt 1,5 tỷ USD nhờ lực đẩy từ châu Á và các thị trường mới nổi, xuất khẩu sang Hoa Kỳ lại giảm sâu. Chi phí gia tăng, rào cản phòng vệ thương mại và sức mua thu hẹp đang tạo thêm áp lực cho doanh nghiệp xuất khẩu.
Sức ép từ rào cản thương mại và thị trường Mỹ
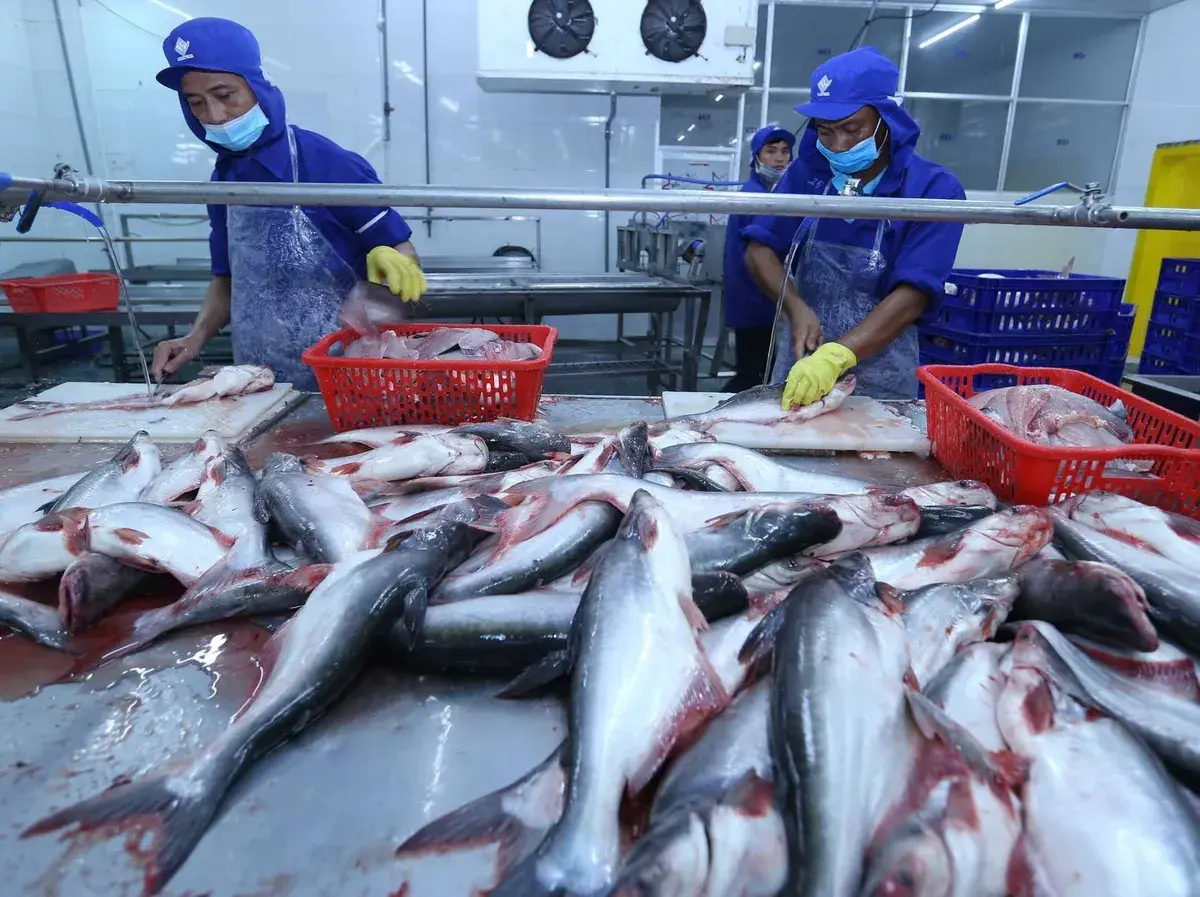
Bức tranh xuất khẩu cá tra Việt Nam sau 8 tháng năm 2026 đang cho thấy sự phân hóa rõ nét giữa các khu vực trên bản đồ thương mại thế giới. Trong khi nhiều thị trường ghi nhận sự bứt phá mạnh mẽ, thị trường Hoa Kỳ lại đối mặt với đợt sụt giảm đáng kể, ảnh hưởng trực tiếp đến nhịp độ tăng trưởng chung của ngành thủy sản Việt Nam. Thống kê từ Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP) cho thấy, kim ngạch xuất khẩu cá tra sang Hoa Kỳ trong 8 tháng đầu năm đã giảm gần 14% so với cùng kỳ năm trước, đạt khoảng 201,7 triệu USD. Đáng chú ý, đà giảm này ngày càng rõ nét trong giai đoạn cuối khi riêng tháng 8, kim ngạch sang thị trường này chỉ đạt khoảng 12,5 triệu USD, giảm trên dưới 50% so với cùng kỳ.
Mức giảm này mạnh hơn đáng kể so với con số ghi nhận trong 7 tháng đầu năm, phản ánh những khó khăn và áp lực ngày càng gia tăng mà các doanh nghiệp xuất khẩu phải đối mặt khi đưa sản phẩm sang thị trường Hoa Kỳ. Nguyên nhân cốt lõi khiến dòng hàng hướng sang Hoa Kỳ chững lại xuất phát từ hàng loạt rào cản thương mại, các quy định bảo hộ gia tăng và chi phí chuỗi cung ứng bị đẩy lên cao. Kể từ cuối tháng 2/2026, hàng hóa Việt Nam xuất khẩu vào thị trường này đã phải chịu mức phụ thu nhập khẩu 10% trong thời hạn 150 ngày, tiếp sau đó là mức thuế bổ sung 12,5% được áp dụng từ cuối tháng 7 theo các biện pháp thương mại liên quan.
Không dừng lại ở đó, vào trung tuần tháng 8/2026, Bộ Thương mại Hoa Kỳ tiếp tục công bố kết quả cuối cùng của kỳ rà soát hành chính lần thứ 21 (POR21) đối với lệnh áp thuế chống bán phá giá cá tra. Theo thông tin từ VASEP, mức thuế được xác định có sự phân hóa giữa các doanh nghiệp, đơn cử như 0,38 USD/kg áp dụng cho NTSF; 0,84 USD/kg đối với Công ty Cổ phần Xuất nhập khẩu Thủy sản Cần Thơ và Công ty Nam Việt; 1 USD/kg đối với Công ty Biển Đông; trong khi mức áp dụng chung cho các thực thể Việt Nam khác được giữ ở mức 2,39 USD/kg. Sự cộng hưởng của các sắc thuế này đã đẩy tổng chi phí đưa sản phẩm đến tay nhà phân phối Mỹ tăng cao, đặt doanh nghiệp vào tình thế nan giải giữa việc tăng giá bán để bù đắp chi phí hoặc giữ nguyên giá để bảo vệ đơn hàng, khiến biên lợi nhuận bị thu hẹp đáng kể.
Bên cạnh áp lực tài chính từ các biện pháp phòng vệ thương mại, sức mua nội địa tại Hoa Kỳ trong thời gian qua cũng không duy trì được sự thuận lợi cần thiết. Doanh số bán lẻ thủy sản tươi tại thị trường này trong tháng 8 ghi nhận mức giảm hơn 7% so với cùng kỳ, trong khi nhóm thủy sản đông lạnh cũng sụt giảm tương ứng về doanh số và sản lượng tiêu thụ. Khi sức mua của người tiêu dùng nội địa chưa có dấu hiệu khởi sắc, lượng hàng tồn kho của các nhà nhập khẩu Mỹ từ các kỳ trước vẫn duy trì ở mức cao. Điều này khiến các đối tác nhập khẩu trở nên thận trọng hơn trong việc tích trữ hàng hóa và ký kết các đơn hàng quy mô lớn, tạo hiệu ứng dây chuyền làm suy giảm tốc độ đặt hàng mới và ảnh hưởng trực tiếp đến dòng vốn lưu động của các doanh nghiệp chế biến, xuất khẩu Việt Nam.
Đa dạng hóa và chiến lược thích ứng
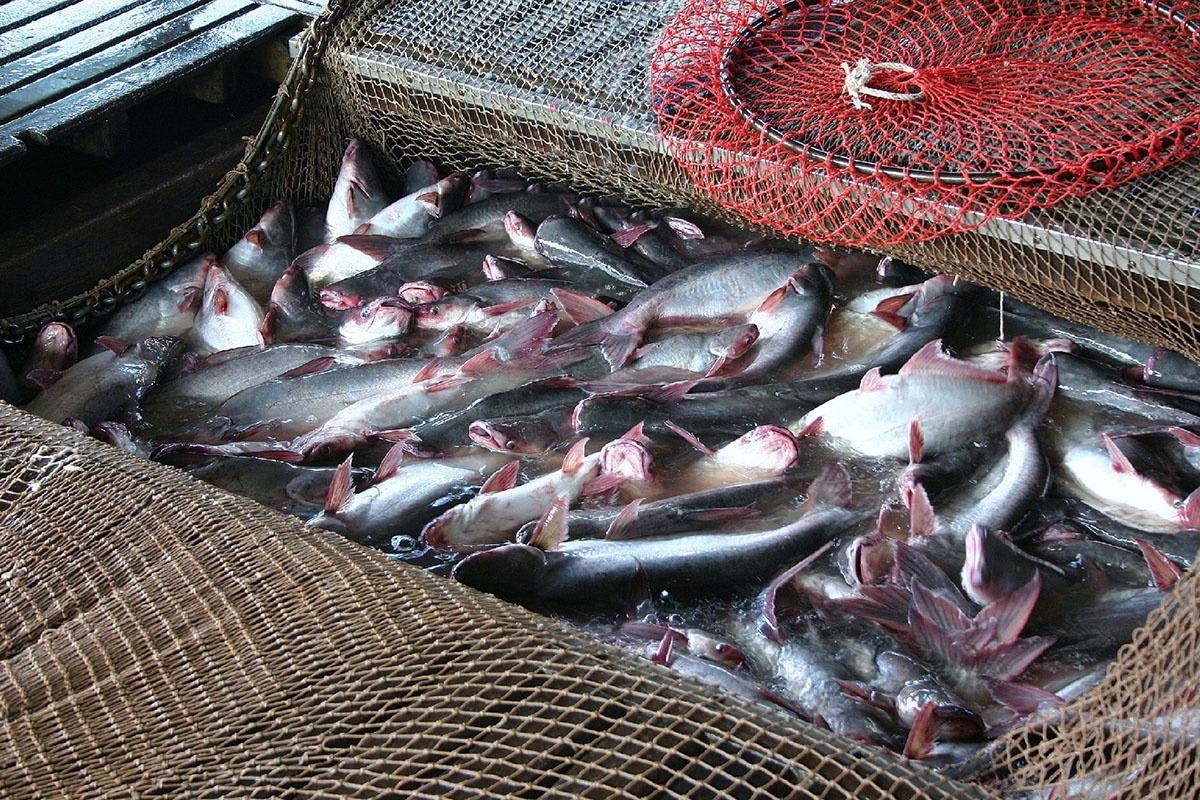
Trước những biến động phức tạp và áp lực gia tăng tại các thị trường truyền thống phương Tây, chủ động tái cấu trúc thị trường và đa dạng hóa chiến lược kinh doanh đã trở thành yêu cầu cấp thiết đối với ngành cá tra Việt Nam. Thay vì dồn toàn lực vào một vài không gian thương mại tiềm ẩn rủi ro chính sách, các doanh nghiệp trong ngành đang đẩy mạnh khai thác những khu vực tăng trưởng mới, nổi bật là thị trường Trung Quốc - Hồng Kông, khối EU và Vương quốc Anh. Dữ liệu thực tế qua 8 tháng đầu năm cho thấy sự dịch chuyển dòng hàng khá rõ nét khi khu vực Trung Quốc - Hồng Kông tiếp tục khẳng định vai trò là điểm tựa lớn nhất, chiếm tỷ trọng cao và đạt kim ngạch khoảng 435,2 triệu USD, tăng 26,5% so với cùng kỳ.
Động lực tiêu thụ ổn định tại đây bắt nguồn từ xu hướng chuyển dịch sang các dòng sản phẩm chế biến sẵn, tiện lợi với mức giá hợp lý. Việc các chuỗi nhà hàng và dịch vụ ẩm thực nội địa Trung Quốc tích cực mở rộng khai thác nhóm sản phẩm cá tra xẻ bướm, cá viên cùng phi lê đông lạnh đã giúp các doanh nghiệp Việt Nam tối ưu hóa quy trình phân phối, bù đắp hiệu quả những khoảng trống tại các thị trường khác. Song song với châu Á, các thị trường tại châu Âu cũng ghi nhận những tín hiệu tích cực trong bức tranh xuất khẩu chung.
Lũy kế 8 tháng đầu năm, kim ngạch xuất khẩu sang Liên minh châu Âu (EU) đạt khoảng 131,7 triệu USD, tăng 11,4% so với cùng kỳ. Đặc biệt, thị trường Vương quốc Anh trong 7 tháng đầu năm cũng đạt mức tăng trưởng ấn tượng 23%, với kim ngạch chạm mốc 43 triệu USD. Điểm nhấn tại Anh không chỉ nằm ở tốc độ tăng trưởng mà còn thể hiện rõ qua sự chuyển dịch tích cực trong cơ cấu sản phẩm xuất khẩu. Bên cạnh mặt hàng phi lê đông lạnh truyền thống chiếm tỷ trọng lớn, nhóm sản phẩm chế biến giá trị gia tăng như cá tra tẩm bột, burger cá tra, cá tra tẩm gia vị hay các dòng thực phẩm tiện lợi kết hợp rau củ đông lạnh đã chiếm khoảng 7% tổng kim ngạch.
Sự thay đổi trong danh mục hàng hóa này phản ánh sự nhạy bén của doanh nghiệp trước nhu cầu tiêu dùng tại các nền kinh tế phát triển, nơi người dân ngày càng đặt ra yêu cầu cao về tính tiện lợi, an toàn thực phẩm, khả năng truy xuất nguồn gốc và các yếu tố phát triển bền vững. Tuy nhiên, quá trình đa dạng hóa thị trường và nâng cao giá trị sản phẩm không phải là bài toán đơn giản có thể giải quyết trong một sớm một chiều. Mỗi quốc gia và khu vực đều sở hữu những khung tiêu chuẩn kỹ thuật, quy định an toàn và hệ thống phân phối đặc thù, đòi hỏi doanh nghiệp phải đầu tư nghiêm túc vào vùng nguyên liệu, công nghệ chế biến hiện đại và hệ thống quản trị chất lượng.
Việc mở rộng quy mô sản xuất các mặt hàng chế biến sâu đồng thời kéo theo nhu cầu vốn đầu tư lớn cho dây chuyền công nghệ, kho lạnh và chu kỳ thu hồi dòng tiền dài hơn. Do đó, để củng cố sức cạnh tranh bền vững trong giai đoạn cuối năm 2026 và các năm tiếp theo, bên cạnh việc giữ vững nhịp cung ứng tại các thị trường trọng điểm và tận dụng dư địa từ Trung Đông hay các nước ASEAN, bảo đảm khả năng tiếp cận nguồn vốn với chi phí hợp lý sẽ là chìa khóa giúp doanh nghiệp chủ động kế hoạch sản xuất, tối ưu hóa chi phí logistics và vững vàng trước những biến động của thương mại toàn cầu.