Cạm bẫy vay nhanh - chưa nhận được đồng nào đã mất cả đống tiền vì “phí hồ sơ”
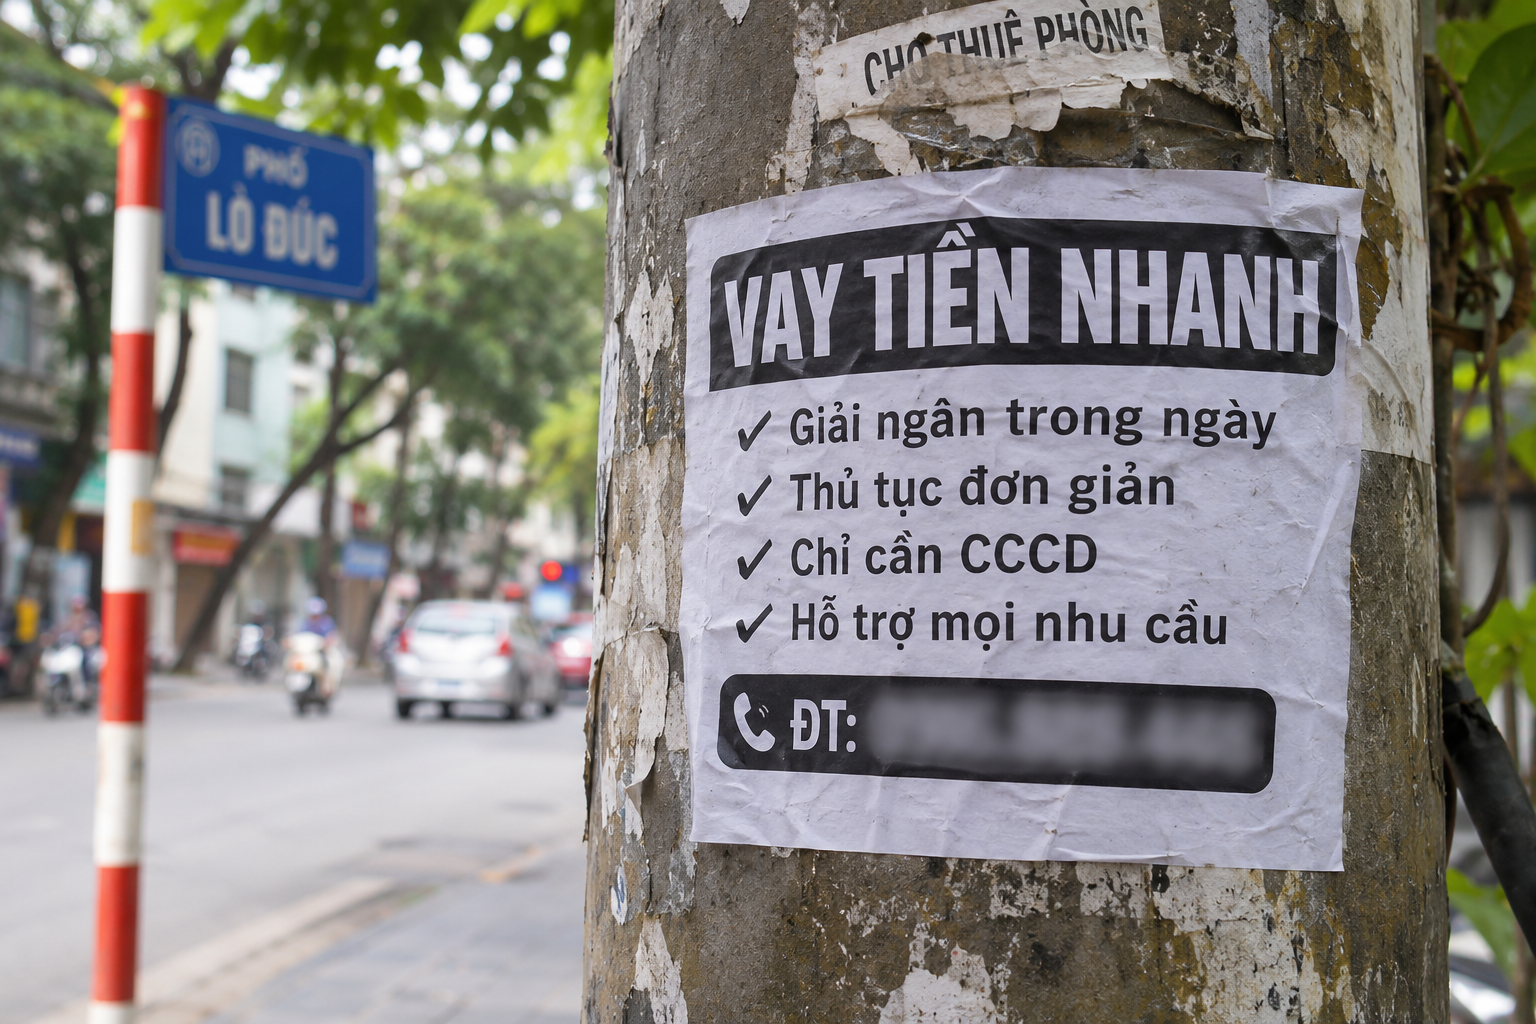
Khi cần tiền gấp, nhiều người dễ dàng tin những lời hứa trên mạng như cho vay nhanh, lãi suất thấp, không thế chấp... chỉ cần ứng trước tiền "phí hồ sơ" và sẽ hoàn trả khi giải ngân. Kết cục là "tiền mất, tật mang". Tiền “phí hồ sơ” mới là thứ mà các đối tượng nhắm đến.
Kịch bản lừa đảo rất đơn giản. Các đối tượng mạo danh nhân viên ngân hàng, tổ chức tài chính tung ra những lời "đường mật" trên mạng như cho vay nhanh, lãi suất thấp, thủ tục đơn giản rồi dụ người vay cài đặt ứng dụng hoặc nhấp vào đường link chúng gửi. Khi làm theo, một giao diện tương tự ứng dụng hoặc website của các đơn vị uy tín sẽ hiện ra để người muốn vay nhanh điền thông tin.
Tiếp theo, chúng sẽ hối thúc họ chuyển tiền vào một số tài khoản cá nhân với các lý do rất "chuyên nghiệp" như đóng phí mở hồ sơ, phí xác minh, phí bảo hiểm khoản vay, phí kích hoạt giải ngân... Chuyển xong, người vay lại được báo là sai thông tin hoặc lỗi mã OTP, phải nộp thêm và đi kèm với đó là lời hứa toàn bộ số tiền này sẽ được hoàn trả khi giải ngân. Thậm chí, có nhóm còn yêu cầu đóng trước tiền lãi hai tháng và để tạo vỏ bọc chuyên nghiệp, chúng còn dựng cả quy trình tư vấn, xét duyệt và thông báo giải ngân giả. Nhưng kết cục, khoản vay nhanh đó không bao giờ được giải ngân.
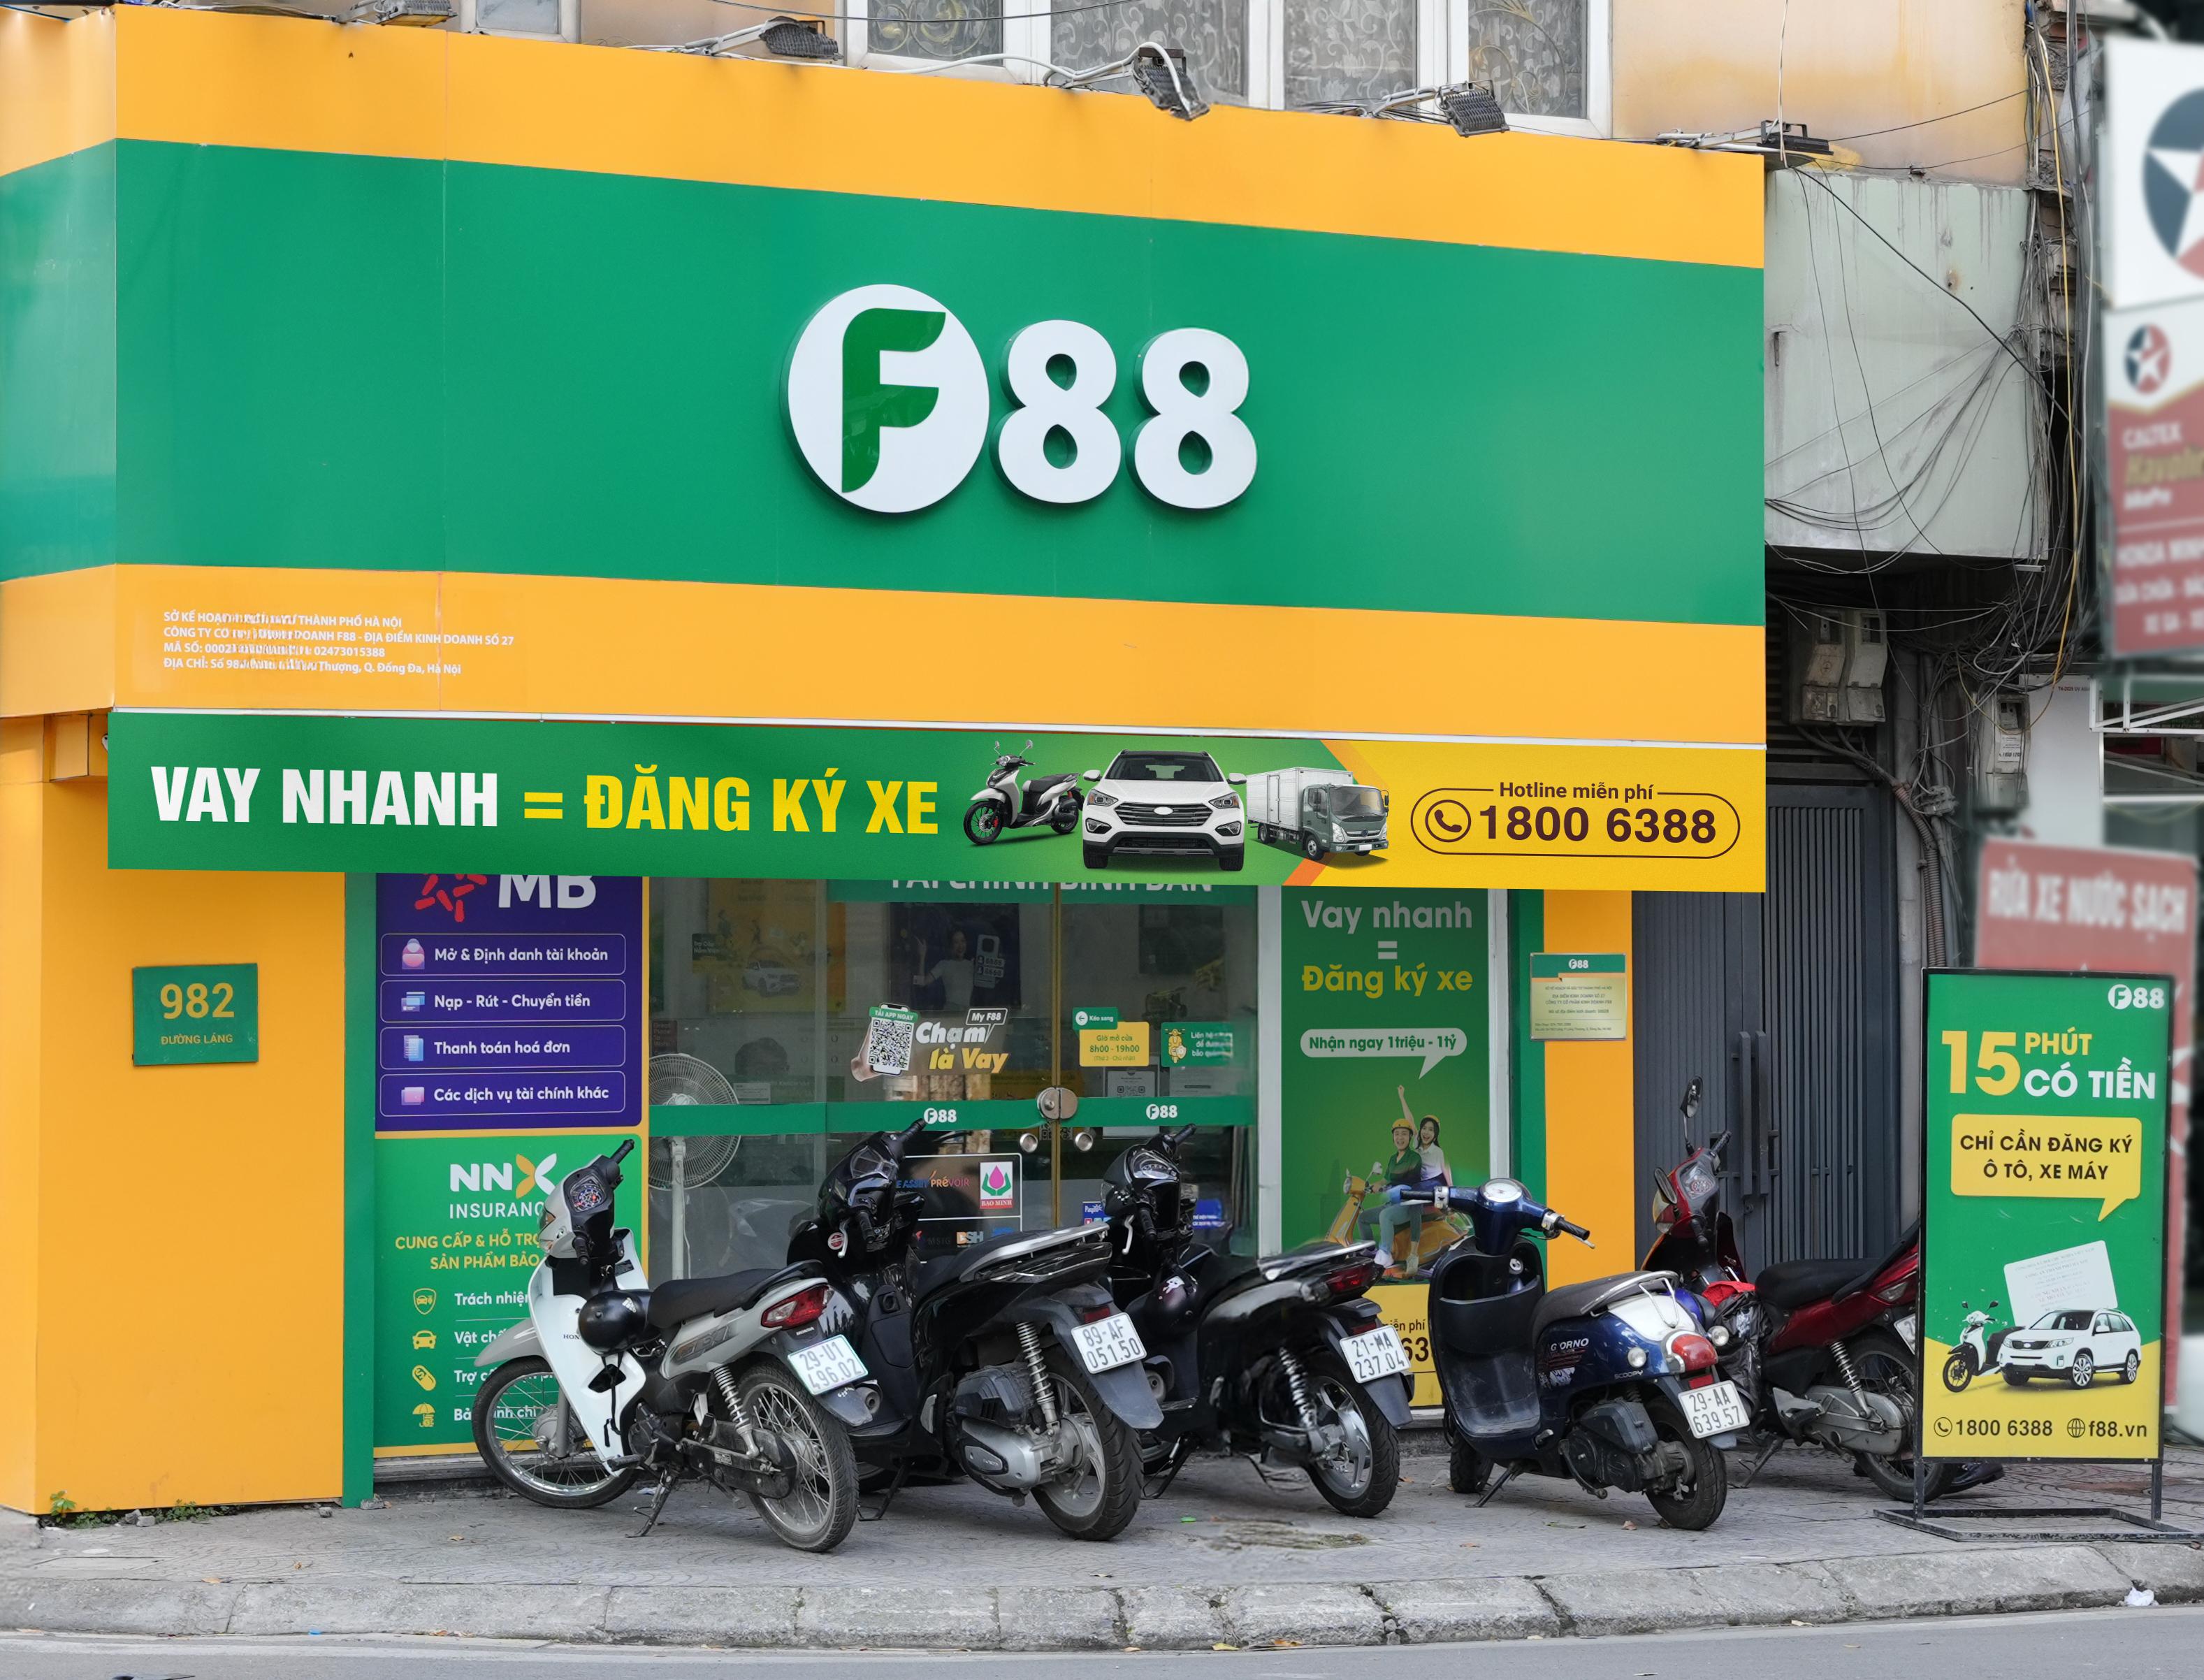
Cách làm này có nhiều khác biệt so với cách các tổ chức tài chính hợp pháp duyệt vay. Ngân hàng khi cho vay tín chấp thì yêu cầu chứng minh thu nhập, xét nợ xấu và thời gian duyệt vay là khoảng 3-5 ngày làm việc, không duyệt vay nhanh trong vài phút được. Công ty tài chính tiêu dùng cũng yêu cầu như vậy nhưng điều kiện bớt khắt khe hơn, thời gian xét duyệt vay nhanh hơn song cũng mất từ 24 đến 48 giờ. Riêng các chuỗi cầm đồ hiện đại như F88 thì duyệt vay dựa trên giá trị tài sản đảm bảo là xe máy, ô tô với quy trình là tiếp nhận hồ sơ, định giá tài sản, ký hợp đồng rồi giải ngân. Thời gian thực hiện quy trình này phần nào đáp ứng được yêu cầu vay nhanh khi giao động từ 15-30 phút. Khác biệt dễ thấy nhất là cả ba loại hình cho vay hợp pháp này đều không yêu cầu người vay nộp tiền “mở hồ sơ” hay “kích hoạt giải ngân”. Và tiếp theo là tất cả đều yêu cầu khách hàng vay lần đầu tiên phải đến chi nhánh, phòng giao dịch, cửa hàng để nộp hồ sơ vay và thẩm định chứ không làm online.
Đã có nhiều vụ án lừa đảo kiểu này diễn ra. Ngày 20/1/2026, TAND TP.HCM xét xử vụ mạo danh nhân viên ngân hàng ở quận Tân Phú (cũ). Theo cáo trạng, năm 2022 bị cáo Thạch mua dữ liệu cá nhân của khoảng 5.000 người, tuyển 80 đối tượng khác giả danh nhân viên ngân hàng gọi điện mời vay nhanh 20-100 triệu đồng với lãi suất 0%. Người muốn vay phải nộp trước “phí bảo hiểm” từ 1,7-3,8 triệu đồng tại bưu cục. Thạch và đồng bọn dùng căn cước giả nhận tiền thu hộ. Từ tháng 7 đến tháng 9-2022, chúng chiếm đoạt hơn 4,29 tỉ đồng của 2.151 người. Theo Hội đồng xét xử, hầu hết người bị hại đều có hoàn cảnh khó khăn.
Chưa hết, tháng 8/2026, Công an TP Đà Nẵng đã bắt 8 đối tượng lập trang Facebook, dùng hình ảnh và video của một người nổi tiếng để quảng cáo cho vay nhanh online, thu phí hồ sơ 1-2% khoản vay. Khi nạn nhân chuyển tiền, chúng gửi ảnh chụp hồ sơ giao dịch giả rồi yêu cầu phải nộp thêm 10% thuế. Sau đó, dù nạn nhân có chuyển hay không, chúng đều chặn liên lạc. Tổng cộng, chúng đã chiếm đoạt hơn 4 tỉ đồng của hơn 100 người. Ở Hà Tĩnh, một đường dây khác bị triệt xóa cuối năm 2022 cũng có thủ đoạn tương tự khi buộc người muốn vay nhanh phải nộp thêm thuế VAT, phí kích hoạt, phí hoàn hồ sơ. Có người đã chuyển tiền tới 22 lần.
Trước tình trạng này, cơ quan công an khuyến cáo người dân sau khi đăng ký vay cần truy cập website hoặc gọi tới tổng đài chính thức của đơn vị cho vay để tìm hiểu rõ quy trình và kênh nhận thông tin trước khi tiếp tục làm thủ tục vay. Lưu ý không bấm vào đường link lạ, không gửi ảnh CCCD, thông tin tài khoản hay dữ liệu sinh trắc học cho người lạ.
Trong khi đó, các chuyên gia tài chính thì nhấn mạnh nguyên tắc tất cả các đơn vị cho vay hợp pháp, dù là ngân hàng, công ty tài chính tiêu dùng hay các chuỗi cầm đồ hiện đại, đều không thu phí đặt cọc, phí làm hồ sơ, phí kích hoạt, phí giải ngân hay phí thẩm định. Việc thu tiền sẽ chỉ diễn ra sau khi người vay nhận được giải ngân và đó là tiền trả góp theo quy định, không thu các khoản phí bất thường ngoài hợp đồng. Người vay chỉ nên chuyển tiền vào tài khoản chính thức của tổ chức, không chuyển vào tài khoản cá nhân. Thêm nữa, người vay cần hiểu rõ khái niệm vay nhanh. Với các tổ chức tín dụng truyền thống như ngân hàng, công ty tài chính tiêu dùng, khái niệm vay nhanh là cần ít nhất từ 1-2 ngày làm việc. Với các công ty tài chính thay thế như F88, khái niệm vay nhanh được hiểu khác hơn, nhưng cũng mất khoảng 30 đến 60 phút.
Cuối cùng, khi khép lại các vụ án lừa đảo như trên, người ta nhận thấy các bị hại đều là người đang cần tiền gấp, muốn vay nhanh. Do đó, càng muốn vay nhanh, càng cần giữ bình tĩnh: không làm theo sự thúc ép của người lạ, phải xác minh quy trình vay qua kênh chính thức trước khi giao dịch. Một khoản vay an toàn luôn bắt đầu bằng quy trình thẩm định công khai. Nếu bị bắt đóng tiền trước khi nhận giải ngân, hãy dừng lại.