Từ năm 2027 hàng hóa muốn ghi xuất xứ Việt Nam phải đáp ứng điều kiện gì?
Nghị định 384/2026/NĐ-CP quy định cụ thể tiêu chí xác định xuất xứ Việt Nam đối với hàng hóa sản xuất, lưu thông trong nước, từ sản phẩm có xuất xứ thuần túy đến hàng hóa sử dụng nguyên liệu nhập khẩu. Quy định mới đồng thời đặt ra trách nhiệm cho doanh nghiệp trong việc chứng minh nguồn gốc, lưu trữ hồ sơ và bảo đảm tính trung thực của thông tin xuất xứ.
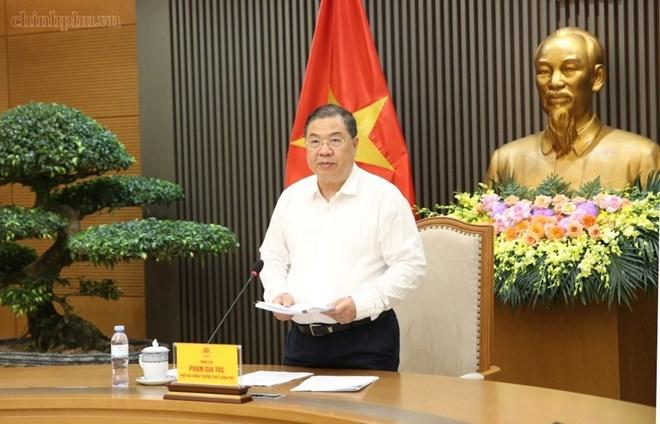
Thay mặt Chính phủ, Phó Thủ tướng Thường trực Phạm Gia Túc đã ký ban hành Nghị định số 384/2026/NĐ-CP quy định xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước. Nghị định có hiệu lực thi hành từ ngày 1/1/2027. Nghị định quy định các nội dung liên quan đến hàng hóa có xuất xứ Việt Nam, hàng hóa có xuất xứ thuần túy và không thuần túy; công đoạn gia công, chế biến đơn giản; những yếu tố không được xem xét khi xác định xuất xứ; cùng trách nhiệm của các cơ quan, tổ chức và cá nhân có liên quan.
Theo quy định, hàng hóa được xác định có xuất xứ Việt Nam khi thuộc một trong hai nhóm: hàng hóa có xuất xứ thuần túy Việt Nam hoặc hàng hóa có xuất xứ không thuần túy Việt Nam. Trong trường hợp cần thiết, các bộ, cơ quan ngang bộ có thể xây dựng quy định riêng về xuất xứ Việt Nam đối với những mặt hàng có tính chất đặc thù thuộc phạm vi quản lý, bảo đảm phù hợp với các nguyên tắc tại nghị định.
Đối với hàng hóa có xuất xứ thuần túy, nghị định xác định nhiều nhóm sản phẩm được xem là có xuất xứ Việt Nam dựa trên nguồn gốc tự nhiên và quá trình tạo ra sản phẩm. Cụ thể, nhóm này bao gồm cây trồng và sản phẩm từ cây trồng được trồng, thu hoạch tại Việt Nam; động vật được sinh ra hoặc nuôi dưỡng tại Việt Nam và các sản phẩm thu được từ những động vật này. Các sản phẩm từ hoạt động săn bắn, đặt bẫy, đánh bắt, nuôi trồng, thu lượm hoặc săn bắt tại Việt Nam cũng thuộc diện được xem xét là hàng hóa có xuất xứ thuần túy.
Ngoài ra, khoáng sản và các chất sản sinh tự nhiên được chiết xuất hoặc khai thác từ đất, nước, đáy biển hay dưới đáy biển của Việt Nam cũng được xác định thuộc nhóm này. Quy định còn đề cập đến sản phẩm khai thác từ vùng nước, đáy biển hoặc dưới đáy biển bên ngoài lãnh hải Việt Nam, với điều kiện Việt Nam có quyền khai thác theo luật pháp quốc tế. Sản phẩm đánh bắt và hải sản khác từ vùng biển cả bằng tàu đăng ký tại Việt Nam, được phép treo cờ Việt Nam, cũng thuộc nhóm hàng hóa có xuất xứ thuần túy.
Bên cạnh đó, vật phẩm thu được trong quá trình sản xuất hoặc tiêu dùng tại Việt Nam, không còn thực hiện được chức năng ban đầu, không thể sửa chữa hoặc khôi phục và chỉ có thể bị loại bỏ, sử dụng làm nguyên liệu thô hoặc tái chế, cũng nằm trong các trường hợp được nghị định quy định.
Đối với hàng hóa có xuất xứ không thuần túy Việt Nam, nghị định đưa ra các tiêu chí để xác định xuất xứ dựa trên quá trình chuyển đổi mã số hàng hóa, hàm lượng giá trị Việt Nam và những công đoạn tạo ra giá trị sản phẩm trong nước. Một trong các tiêu chí là hàng hóa đáp ứng quy tắc chuyển đổi mã số hàng hóa theo quy định. Ngoài ra, hàng hóa có thể được xác định xuất xứ không thuần túy khi đạt hàm lượng giá trị Việt Nam (VVC) tối thiểu 30%, tính theo một trong hai công thức được quy định tại nghị định.
Quy định cũng đề cập đến trị giá vật liệu đóng gói và bao bì chứa đựng hàng hóa trong trường hợp những yếu tố này là bộ phận cấu thành của hàng hóa và được tính vào hàm lượng VVC. Đáng chú ý, đối với hàng hóa thuộc lĩnh vực công nghệ thông tin và công nghệ số, nghị định quy định các công đoạn tạo ra giá trị sản phẩm được thực hiện tại Việt Nam có thể được tính vào hàm lượng giá trị Việt Nam.
Các khoản chi phí được đề cập gồm chi phí nghiên cứu và phát triển; thiết kế, lập trình, số hóa, tự động hóa; thử nghiệm kỹ thuật và kiểm thử phần mềm gắn liền với quy trình tạo ra sản phẩm. Đối với nhóm hàng hóa này, công đoạn gia công, chế biến đơn giản và các yếu tố không được xem xét khi xác định xuất xứ theo những điều khoản liên quan không áp dụng đối với việc tính toán nêu trên.
Về phương pháp tính hàm lượng giá trị Việt Nam, thương nhân được lựa chọn công thức trực tiếp hoặc công thức gián tiếp và áp dụng trong năm tài chính. Những quy định này tạo cơ sở để xác định xuất xứ đối với cả hàng hóa hình thành hoàn toàn từ nguồn nguyên liệu trong nước và hàng hóa có sử dụng nguyên liệu, linh kiện hoặc đầu vào từ nước ngoài. Tuy nhiên, việc xác định xuất xứ cần căn cứ vào các tiêu chí cụ thể, hồ sơ thực tế và quy định áp dụng cho từng loại hàng hóa, không chỉ dựa vào địa điểm lắp ráp hoặc nơi doanh nghiệp đặt nhà máy.
Nghị định 384/2026/NĐ-CP quy định thương nhân, tổ chức và cá nhân thể hiện xuất xứ Việt Nam trên nhãn hàng hóa hoặc trên tài liệu, vật phẩm chứa thông tin liên quan đến hàng hóa phải tuân thủ đầy đủ các quy định về xác định xuất xứ. Đối với hàng hóa được xác định có xuất xứ Việt Nam, các chủ thể liên quan còn phải thực hiện đúng quy định pháp luật về ghi nhãn hàng hóa, bảo vệ quyền lợi người tiêu dùng, chất lượng sản phẩm, hàng hóa và những quy định pháp luật khác có liên quan.
Đáng chú ý, thương nhân, tổ chức và cá nhân phải chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của thông tin xuất xứ đã công bố. Các chủ thể này có trách nhiệm lưu trữ hồ sơ, chứng từ chứng minh xuất xứ hàng hóa để phục vụ hoạt động thanh tra, kiểm tra của cơ quan có thẩm quyền. Hồ sơ có thể bao gồm hóa đơn đầu vào, bảng kê nguyên vật liệu, mô tả quy trình sản xuất và những tài liệu liên quan khác.
Việc lưu trữ hồ sơ dưới dạng dữ liệu điện tử hoặc văn bản phải tuân thủ quy định của pháp luật về kế toán và lưu trữ. Khi cơ quan có thẩm quyền yêu cầu, thương nhân, tổ chức và cá nhân phải chứng minh hàng hóa đáp ứng điều kiện xác định xuất xứ Việt Nam theo nghị định. Trường hợp hàng hóa sản xuất, lưu thông trong nước được xuất khẩu, doanh nghiệp còn phải tuân thủ quy định của Việt Nam về xuất xứ hàng hóa xuất khẩu và quy định của nước nhập khẩu.
Nghị định cũng quy định chuyển tiếp đối với hàng hóa đã có nhãn thể hiện xuất xứ Việt Nam phù hợp với pháp luật trước thời điểm văn bản có hiệu lực. Theo đó, nhãn hàng hóa này được tiếp tục sử dụng cho đến khi hàng hóa hết hạn sử dụng.
Với thời điểm có hiệu lực từ ngày 1/1/2027, quy định mới đặt ra yêu cầu doanh nghiệp chủ động rà soát nguồn nguyên liệu, quy trình sản xuất, phương pháp tính hàm lượng giá trị Việt Nam và hệ thống hồ sơ chứng minh xuất xứ. Việc chuẩn hóa các thông tin này sẽ giúp doanh nghiệp hạn chế rủi ro khi công bố xuất xứ, đồng thời tạo cơ sở minh bạch hơn cho hoạt động sản xuất, lưu thông hàng hóa trong nước.