Giá đường ngược dòng thị trường hàng hóa giá đồng tiếp tục suy yếu
Thời tiết bất lợi tại Brazil và nguy cơ sụt giảm sản lượng ở Ấn Độ đang tạo lực đỡ cho giá đường thế giới, trong khi giá đồng chịu sức ép từ đồng USD mạnh lên và nhu cầu tiêu thụ chưa như kỳ vọng tại Trung Quốc. Diễn biến trái chiều của hai mặt hàng góp phần kéo chỉ số MXV-Index giảm trong phiên giao dịch ngày 15/10.
Thị trường hàng hóa nguyên liệu thế giới khép lại phiên giao dịch ngày 15/10 với sắc đỏ chiếm ưu thế. Chỉ số MXV-Index giằng co và đóng cửa tại 2.928 điểm, giảm 0,27% so với phiên trước. Trong bức tranh chung kém tích cực, giá đường tiếp tục đi lên nhờ những lo ngại về nguồn cung, còn giá đồng nối dài chuỗi giảm sang phiên thứ ba liên tiếp. Theo dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV), giá đường phục hồi mạnh trong bối cảnh giá dầu tăng và những lo ngại về nguồn cung toàn cầu ngày càng rõ nét. Kết phiên 15/10, giá đường thô kỳ hạn tháng 3 tăng 1,4%, lên 465,8 USD/tấn; giá đường trắng kỳ hạn tháng 12 tăng 1,1%, đạt 561,1 USD/tấn.
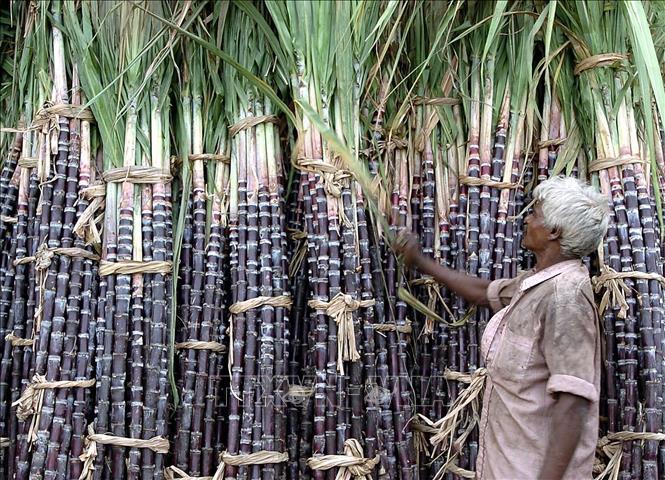
Tại Brazil, quốc gia sản xuất và xuất khẩu đường lớn nhất thế giới, thời tiết bất lợi đang tác động đồng thời đến hoạt động sản xuất và xuất khẩu. Ở vùng Trung Nam (Centro-Sul), lượng mưa bất thường trong mùa đông được ghi nhận ở mức cao nhất trong 110 năm, khiến nhiều khu vực canh tác ngập úng, máy móc khó tiếp cận và tiến độ thu hoạch bị gián đoạn.
Tính từ đầu niên vụ đến ngày 1/10, lượng mía nghiền lũy kế tại Brazil đạt 490,9 triệu tấn, giảm 3% so với cùng kỳ năm trước. Hàm lượng đường có thể thu hồi bình quân cũng giảm 3,6%, xuống còn 136 kg/tấn mía. Không chỉ ảnh hưởng đến sản lượng, mưa lớn còn gây trở ngại cho hoạt động xuất khẩu. Tại một số cảng không có mái che, việc bốc xếp phải tạm dừng để tránh làm ướt hàng hóa. Trong quý III, cảng Santos được cho là gián đoạn ít nhất 35 ngày, trong khi cảng Paranagua ngừng hoạt động khoảng 30 ngày.
Những trở ngại này khiến xuất khẩu đường của Brazil suy giảm đáng kể. Trong 9 tháng đầu năm, quốc gia Nam Mỹ xuất khẩu 20,6 triệu tấn đường, giảm 11,8% so với cùng kỳ; riêng tháng 9, khối lượng xuất khẩu giảm 16,8%. Bên cạnh yếu tố thời tiết, giá dầu tăng trong bối cảnh xung đột Trung Đông cũng góp phần cải thiện sức hấp dẫn của ethanol so với đường. Khi giá nhiên liệu duy trì ở mức cao, các nhà máy mía đường Brazil có thêm động lực phân bổ nguyên liệu cho sản xuất ethanol, qua đó làm gia tăng nguy cơ nguồn cung đường bị thu hẹp.
Theo Tổ chức Đường quốc tế, tính đến giữa tháng 8, tỷ lệ hàm lượng đường thu hồi được phân bổ cho sản xuất ethanol tại Brazil đạt 53,8%, tăng 6 điểm phần trăm so với cùng kỳ niên vụ trước. Tại Ấn Độ, quốc gia sản xuất đường lớn thứ hai thế giới, triển vọng nguồn cung cũng đối mặt với nhiều thách thức. Lượng mưa gió mùa tích lũy từ tháng 6 đến tháng 9 thấp hơn mức trung bình 12,6%, thấp nhất trong 11 năm, làm gia tăng nguy cơ thiếu hụt mía nguyên liệu trong niên vụ 2026-2027.
Theo dự báo của Bộ Nông nghiệp Mỹ (USDA), sản lượng đường của Ấn Độ trong niên vụ này có thể giảm 14%, xuống còn 29,5 triệu tấn. Trong trung hạn, rủi ro khí hậu tiếp tục là yếu tố đáng chú ý đối với thị trường đường. Cơ quan Khí tượng Nhật Bản cho biết nhiệt độ bề mặt vùng Thái Bình Dương nhiệt đới trong tháng 9 cao hơn mức trung bình khoảng 4°C, mức cao nhất kể từ năm 1949. Cơ quan này dự báo hiện tượng El Niño có thể tiếp diễn đến quý I/2027 với xác suất 100%.
Trong khi đó, Trung tâm Dự báo Khí hậu Hoa Kỳ cảnh báo đợt El Niño lần này có thể nằm trong nhóm những đợt mạnh nhất trong hơn 75 năm, làm tăng nguy cơ hạn hán, mưa lớn bất thường và biến động nhiệt độ tại các quốc gia sản xuất nông nghiệp chủ chốt.
Những yếu tố trên đang tạo nền tảng hỗ trợ giá đường trong ngắn và trung hạn, dù diễn biến thực tế vẫn phụ thuộc vào thời tiết, tiến độ thu hoạch và khả năng điều chỉnh cơ cấu sản xuất của các nước xuất khẩu lớn. Ở thị trường trong nước, giá đường tại TP.HCM tương đối ổn định. Đường RS An Khê được chào bán quanh mức 19.400 đồng/kg, trong khi đường RE Gia Lai ở mức 20.200 đồng/kg tại kho.
Tuy nhiên, nhu cầu tiêu thụ vẫn chậm, khiến giao dịch chủ yếu phục vụ các đơn hàng hiện hữu. Một số thương nhân tiếp tục chào bán đường 333 với mức giá cạnh tranh tại khu vực miền Nam và miền Tây. Tại Chợ Lớn, thị trường đường tiểu ngạch khá trầm lắng, giao dịch nhỏ lẻ với giá chào bán 19.500-19.700 đồng/kg, khối lượng khoảng 3-5 bao mỗi giao dịch.
Trái ngược với diễn biến tích cực của đường, nhóm kim loại tiếp tục chịu áp lực trong phiên giao dịch ngày 15/10, khi 8/10 mặt hàng đóng cửa trong sắc đỏ. Đáng chú ý, giá đồng COMEX giảm 1,56%, xuống còn 14.454 USD/tấn, đánh dấu phiên giảm thứ ba liên tiếp. Đà suy yếu của kim loại này xuất phát từ sự kết hợp giữa các yếu tố vĩ mô tại Mỹ và triển vọng nhu cầu kém tích cực tại Trung Quốc.
Tại Mỹ, các số liệu kinh tế cao hơn dự báo làm giảm kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sớm nới lỏng chính sách tiền tệ. Chỉ số giá sản xuất (PPI) tháng 9 tăng 6,3% so với cùng kỳ năm trước và tăng 1,3% so với tháng trước, trong khi doanh số bán lẻ tăng 0,8% so với tháng 8.
Trong bối cảnh áp lực lạm phát vẫn hiện hữu, Chủ tịch Fed Cleveland Beth Hammack cảnh báo cơ quan này có thể cần duy trì chính sách tiền tệ thắt chặt hơn. Những tín hiệu trên góp phần đẩy đồng USD lên mức cao nhất trong 18 tháng. Do đồng được định giá bằng USD, đồng bạc xanh mạnh lên khiến kim loại này trở nên đắt đỏ hơn đối với người mua sử dụng các đồng tiền khác, qua đó gây thêm áp lực lên giá.
Tại Trung Quốc, nhu cầu tiêu thụ đồng chưa có sự cải thiện rõ rệt. Các nhà máy hạ nguồn vẫn thận trọng trước mặt bằng giá cao được thiết lập từ đỉnh hồi tháng 9, chủ yếu mua nguyên liệu vừa đủ phục vụ sản xuất thay vì tích trữ. Tỷ lệ vận hành của các nhà máy cực dương đồng trong tuần từ ngày 9-15/10 đạt 47,59%, tăng nhẹ so với tuần trước. Tuy nhiên, tỷ lệ này được dự báo giảm xuống 46,85% trong tuần kế tiếp, cho thấy hoạt động sản xuất vẫn chưa thực sự khởi sắc.
Sức mua yếu khiến lượng hàng giao về vượt tốc độ tiêu thụ, đẩy tồn kho tại một số khu vực tăng nhanh. Tính đến ngày 15/10, tồn kho đồng cathode tại các trung tâm tiêu thụ chính của Trung Quốc tăng 12.100 tấn, tương đương 12% chỉ trong một tuần, lên 110.000 tấn.
Dù mức tồn kho này vẫn thấp hơn khoảng 35% so với con số 170.000 tấn cùng kỳ năm trước, tốc độ gia tăng nhanh đã khiến bên bán phải điều chỉnh giá để thúc đẩy giao dịch. Tại Sơn Đông, giá đồng giao ngay đã chuyển từ mức phần bù sang chiết khấu 100 NDT/tấn so với giá hợp đồng.
Như vậy, trong ngắn hạn, giá đồng đang phải đối mặt với sức ép kép từ đồng USD mạnh lên và nhu cầu tiêu thụ thiếu động lực tại Trung Quốc. Tuy nhiên, triển vọng dài hạn của thị trường vẫn được hỗ trợ bởi nhu cầu ngày càng lớn từ quá trình chuyển đổi năng lượng và sự phát triển của các trung tâm dữ liệu.
Theo S&P Global Energy, nhu cầu đồng toàn cầu có thể tăng 50%, lên khoảng 42 triệu tấn mỗi năm vào năm 2040. Với tốc độ tăng trưởng bình quân khoảng 2,9% mỗi năm, thị trường sẽ cần bổ sung thêm khoảng 14 triệu tấn đồng để đáp ứng nhu cầu gia tăng.
Trong khi đó, tốc độ mở rộng sản xuất được dự báo khó theo kịp nhu cầu, khiến thị trường có nguy cơ đối mặt với mức thiếu hụt cơ cấu lên tới 10 triệu tấn. Ngay cả các phương án khôi phục hoạt động tại những mỏ cũ như Cobre Panama hay Panguna cũng chưa thể tạo ra nguồn cung đủ lớn để giải quyết bài toán này. Đến năm 2030, các dự án trên dự kiến chỉ bổ sung khoảng 1 triệu tấn đồng mỗi năm, tương đương khoảng 4% sản lượng hiện tại và chỉ đáp ứng khoảng 10% lượng thiếu hụt dự kiến.
Theo bà Đào Thị Linh, Trưởng phòng Tư vấn Đầu tư Công ty Cổ phần Giao dịch Hàng hóa Thành phố Hồ Chí Minh (HCT), Thành viên Kinh doanh số 012 của MXV, giá đồng vẫn nhận được sự hỗ trợ từ kỳ vọng Trung Quốc tiếp tục tăng cường các biện pháp kích thích kinh tế. Những dữ liệu công bố trong tuần cũng cho thấy hoạt động thương mại của nước này cải thiện, với xuất khẩu và nhập khẩu tháng 9 tăng mạnh so với cùng kỳ năm trước.
Tuy nhiên, bà Linh cho rằng nhịp hồi hiện tại chưa đủ cơ sở để xác nhận giá đồng đã đảo chiều tăng, trong khi áp lực điều chỉnh ngắn hạn vẫn chiếm ưu thế. Các biện pháp hỗ trợ kinh tế của Trung Quốc có thể cải thiện kỳ vọng nhu cầu, nhưng thị trường cần thêm tín hiệu về sức mua thực tế để hình thành động lực tăng bền vững. Trong thời gian tới, nếu đồng USD tiếp tục mạnh lên và tồn kho gia tăng, giá đồng có thể tiếp tục chịu sức ép. Ngược lại, nguy cơ gián đoạn nguồn cung tại Chile hoặc sự cải thiện rõ nét trong nhu cầu tiêu thụ của Trung Quốc có thể giúp thị trường ổn định trở lại.